
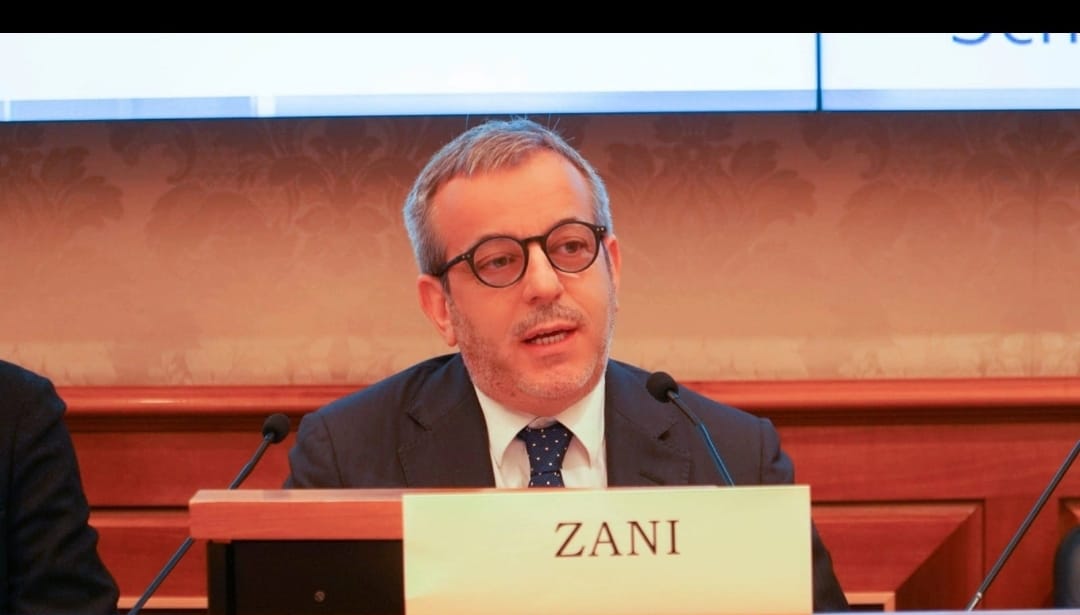

“Il taglio dei tassi della BCE richiede cautela sugli investimenti obbligazionari a lungo termine. Con possibili ulteriori riduzioni dei tassi nel 2025 ma
possibili pressioni inflazionistiche – rileva Zani – le obbligazioni a breve e medio termine risultano più interessanti. Il quadro macroeconomico resta positivo senza segnali di rallentamento. Le stime di mercato anticipano tuttavia una potenziale riduzione dei tassi d’interesse nel 2025, un’ipotesi che non dovrebbe essere data per scontata dagli investitori. Nel mercato obbligazionario gli spread di credito rimangono a livelli storicamente bassi nel segmento high-yield e per i titoli di Stato periferici, favorendo le obbligazioni investment-grade. Le valutazioni azionarie appaiono moderate, ma il potenziale di crescita risulta limitato se la prevista riduzione dei tassi di base non dovesse realizzarsi. Inoltre, il mercato europeo, significativamente meno esposto ai trend strutturali come l’intelligenza artificiale rispetto a quello statunitense, continua a essere meno attrattivo per gli investitori. Di conseguenza – secondo il Presidente di Tendercapital – è probabile che il divario di valutazione e performance tra i due mercati persista anche nel 2025”.
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno