

Sale la tensione tra Astea e Iren. Astea, multiutility marchigiana attiva nei servizi pubblici locali, è il socio di controllo di Distribuzione Elettrica Adriatica (DEA) – quotata su Euronext Growth Milan – di cui detiene il 38,26% del capitale e il 57,84% dei diritti di voto grazie al meccanismo del voto maggiorato. Astea a sua volta è controllata al 78,68% da Centro Marche Acque, espressione dei Comuni del territorio, mentre il restante 21,32% fa capo a Iren attraverso il Consorzio GPO.
Una struttura proprietaria, quella di Astea, su cui si è iniziato a ragionare la scorsa primavera nell’ottica di liberare risorse finanziarie per la gestione delle proprie attività e per la riorganizzazione del servizio idrico integrato. Il dialogo tra i soci per il riassetto però non è mai decollato, anzi.
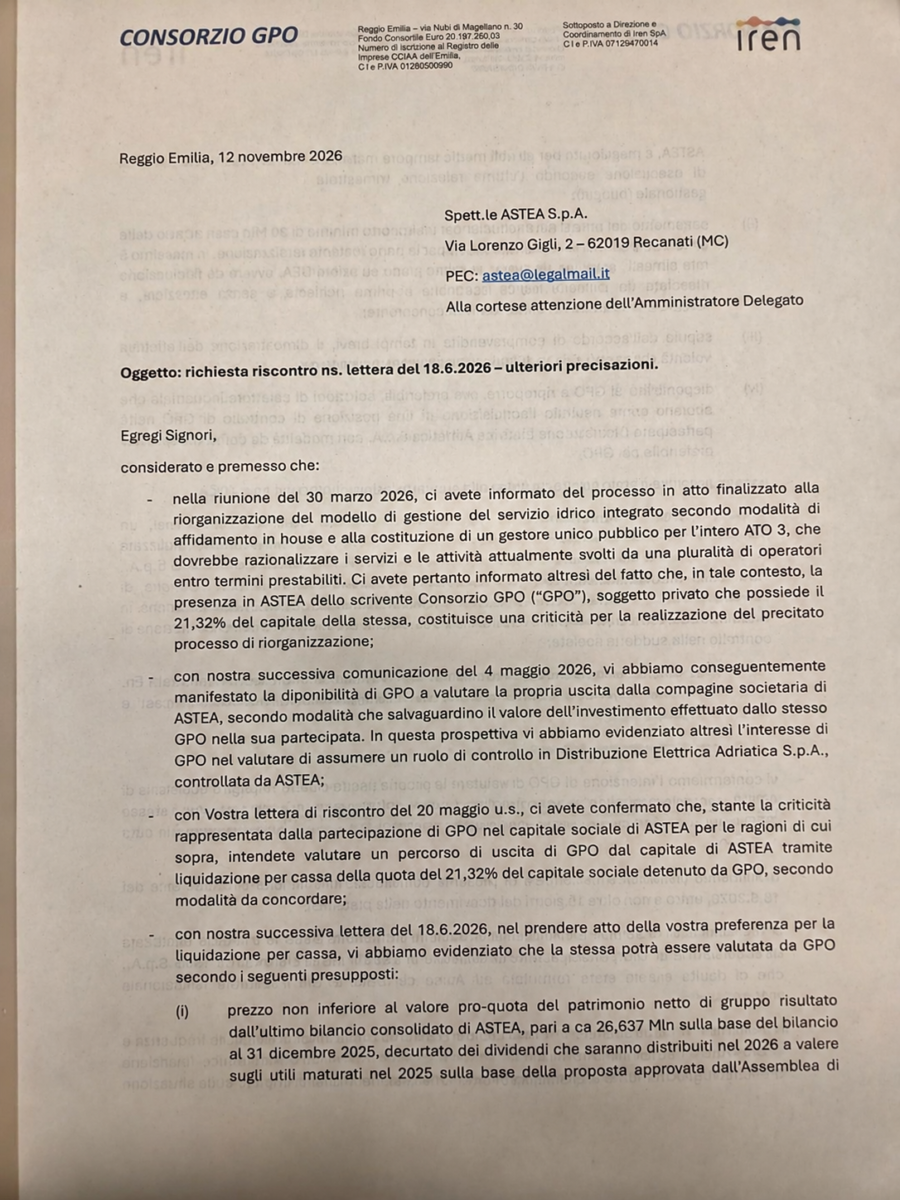
In una lettera del 12 novembre scorso, di cui siamo venuti in possesso, GPO intima ad Astea di rispondere entro 15 giorni alla proposta di uscita dal capitale, dopo che una prima lettera, inviata nel giugno scorso, è rimasta senza risposta. Iren chiede per la propria quota almeno 26,6 milioni di euro, soggetti ad aggiustamenti.
Il testo della lettera
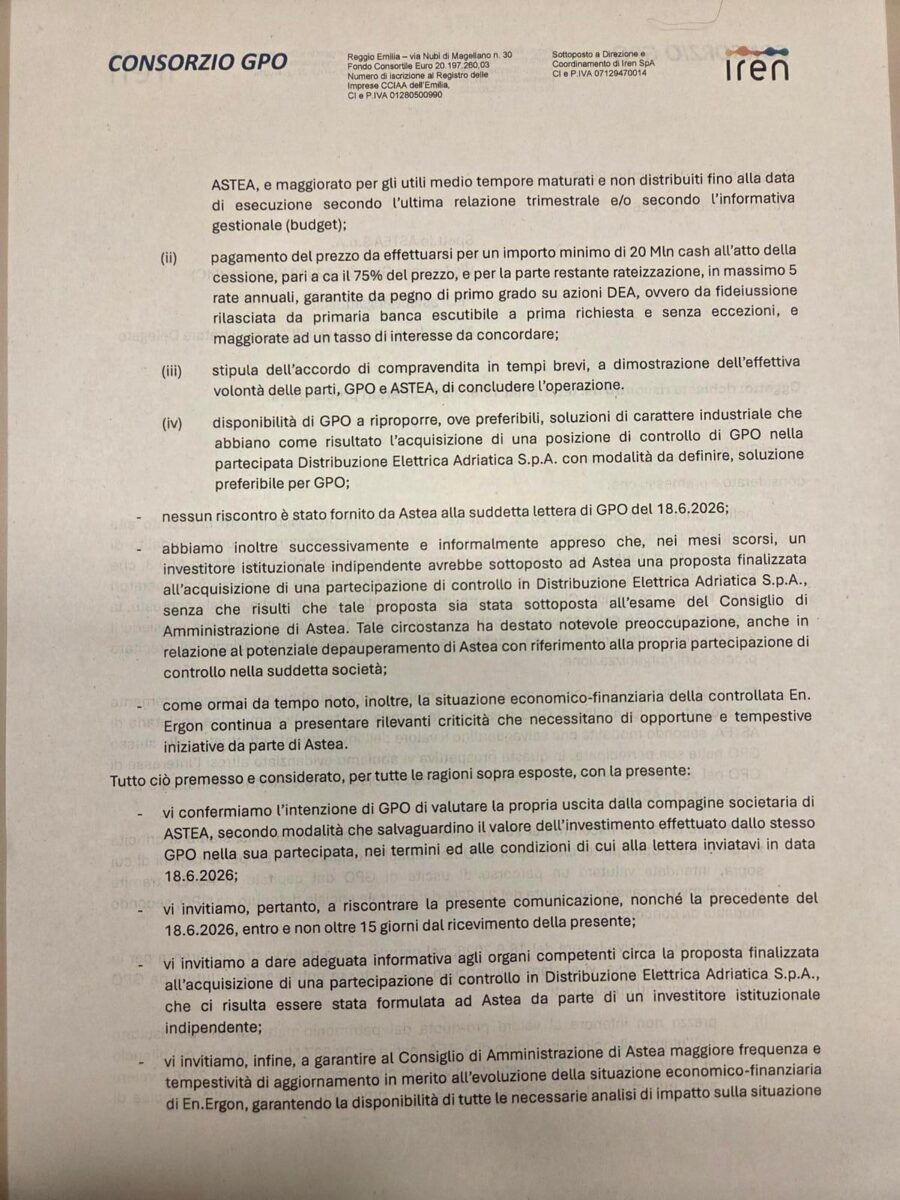
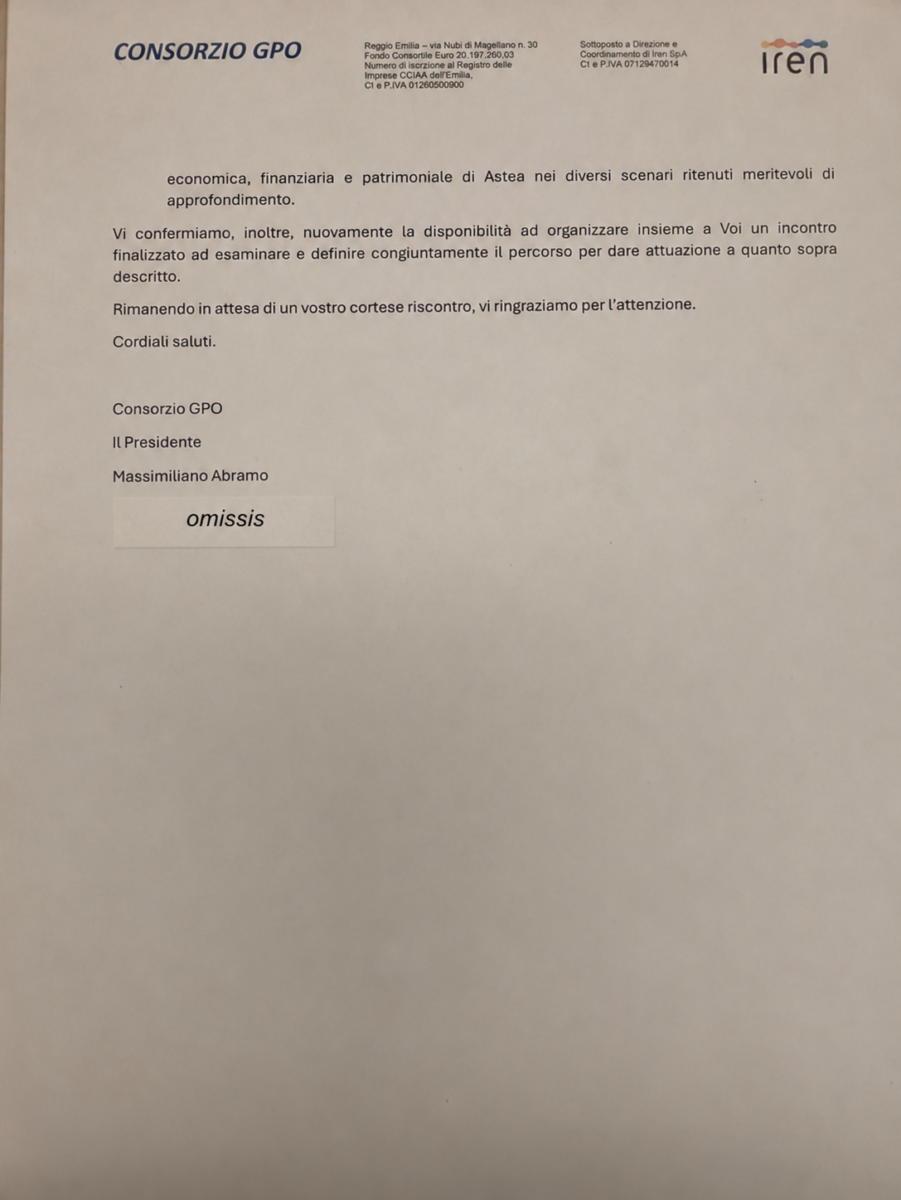
Ma lo scontro investe soprattutto la governance di Astea. GPO denuncia di aver appreso informalmente che un investitore istituzionale avrebbe presentato nei mesi scorsi un’offerta per acquisire una quota in DEA, senza che questa risulti sottoposta all’esame del CdA. Una circostanza giudicata preoccupante per il possibile depauperamento patrimoniale di Astea. Ulteriori rilievi riguardano En.Ergon, controllata che secondo GPO presenta persistenti criticità economico-finanziarie. Iren chiede interventi tempestivi e aggiornamenti più frequenti al CdA sui rischi per il gruppo. La lettera segna così un’escalation: dalla trattativa sull’uscita del socio privato a uno scontro sulla gestione degli asset e sulla trasparenza verso gli amministratori.
Lo scontro tra Iren e Astea arriva infine in un momento delicato per DEA che, al pari di tutti gli operatori di rete, a partire dal 2028 subirà l’impatto del taglio del WACC (costo medio ponderato del capitale) che ARERA, l’autorità di regolazione per Energia Reti e Ambiente, sta studiando. Un impatto che potrebbe ridurre i profitti di DEA e conseguentemente comportare una riduzione del valore della rete gestita dalla società del 3-4%. Non poco per una società di questi tempi.
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno