

Revolut, un anno sotto amministrazione giudiziaria: parla Ranieri Razzante
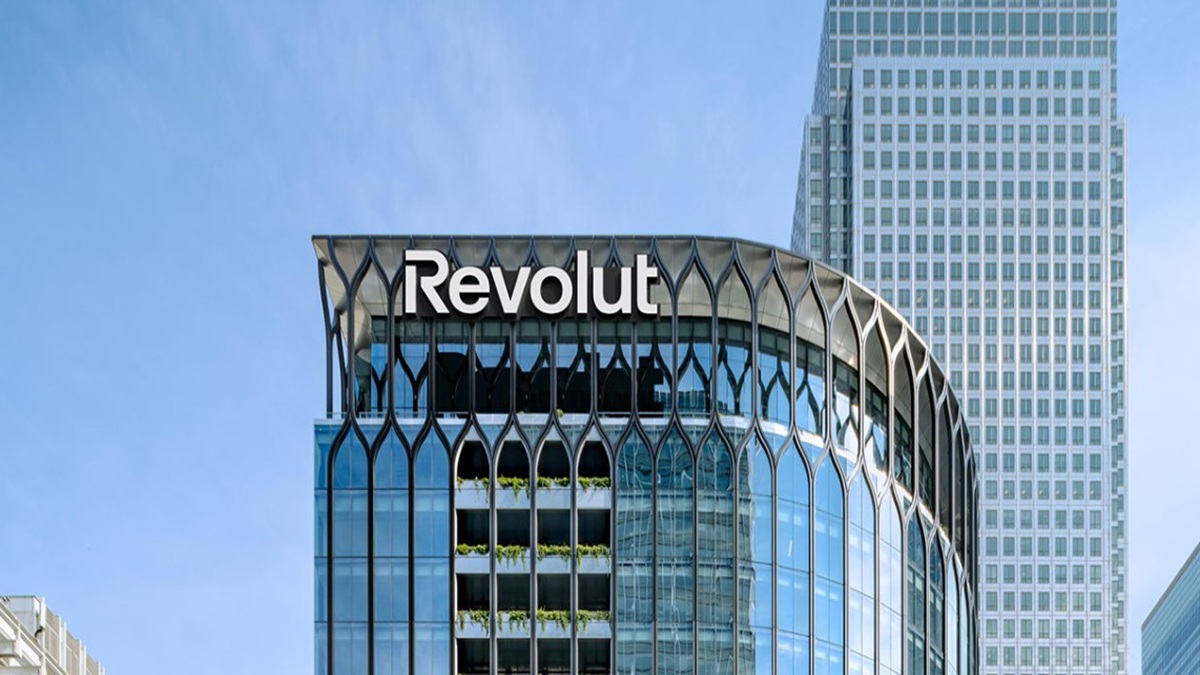
Il Tribunale di Milano ha disposto un anno di amministrazione giudiziaria per la filiale italiana di Revolut, nell’ambito di un’indagine della Procura e della Guardia di Finanza sulle carenze nei controlli antiriciclaggio. Secondo gli inquirenti, le criticità avrebbero agevolato operazioni di trasferimento e occultamento di capitali per 76,5 milioni di euro. Affaritaliani ha intervistato il professor Ranieri Razzante, esperto di antiriciclaggio, per approfondire i rischi delle banche digitali, i sistemi di verifica della clientela e l’efficacia dell’amministrazione giudiziaria.
L’intervista
Come è stato possibile che una banca digitale come Revolut consentisse a soggetti indagati o condannati per riciclaggio di movimentare capitali illeciti per 76,5 milioni di euro?
“Senza entrare nel merito dell’indagine che è ancora in corso, in generale le banche digitali possono correre il rischio, come gli altri intermediari finanziari simili d’altronde, di una più debole conoscenza della clientela, e quindi devono essere strenuamente attente al rispetto del principio del KYC (Know Your Customer) previsto dalla normativa antiriciclaggio internazionale. Inevitabilmente, quindi, se non si hanno elementi sufficienti per valutare il profilo finanziario e personale della clientela, risulta quasi impossibile procedere alla segnalazione di operazioni ovvero soggetti cosiddetti “sospetti”- Non dimentichiamo, infine, che il sistema bancario è il principale target per i riciclatori professionisti”.
Oltre un milione di violazioni degli obblighi antiriciclaggio: siamo davanti a un problema di controlli insufficienti o a una falla strutturale nel modello operativo della banca?
“La struttura della compliance AML deve essere particolarmente organica e robusta se si tratta con clientela che non si frequenta e conosce di persona. È la debolezza, che ho da sempre segnalato anche nei miei studi, dell’home banking e, in generale, dei rapporti finanziari a distanza. Le istituzioni internazionali, Gafi in testa, e, da noi, la Banca d’Italia e la Uif, non mancano di evidenziare spesso e di raccomandare l’attenzione particolare alle modalità identificative, che devono assicurare univocamente il cliente. Laddove non si fosse in grado, il rapporto non dovrebbe instaurato”.
L’amministrazione giudiziaria per un anno è una misura sufficiente per correggere queste criticità? Quali conseguenze rischia Revolut sul mercato italiano e per i suoi clienti?
“L’istituto del commissariamento giudiziale, in questi casi, rischia di non funzionare appieno se basato unicamente sulla mera gestione “giudiziale” e “normativa” della misura. Fondamentale è il ruolo dei consulenti della procedura, che devono essere di provata esperienza nel settore. Soprattutto, va valorizzato ciò che già c’è e l’avvalimento delle funzioni aziendali di compliance e risk management”.
LEGGI TUTTE LE NOTIZIE DELLA SEZIONE ECONOMIA
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno