
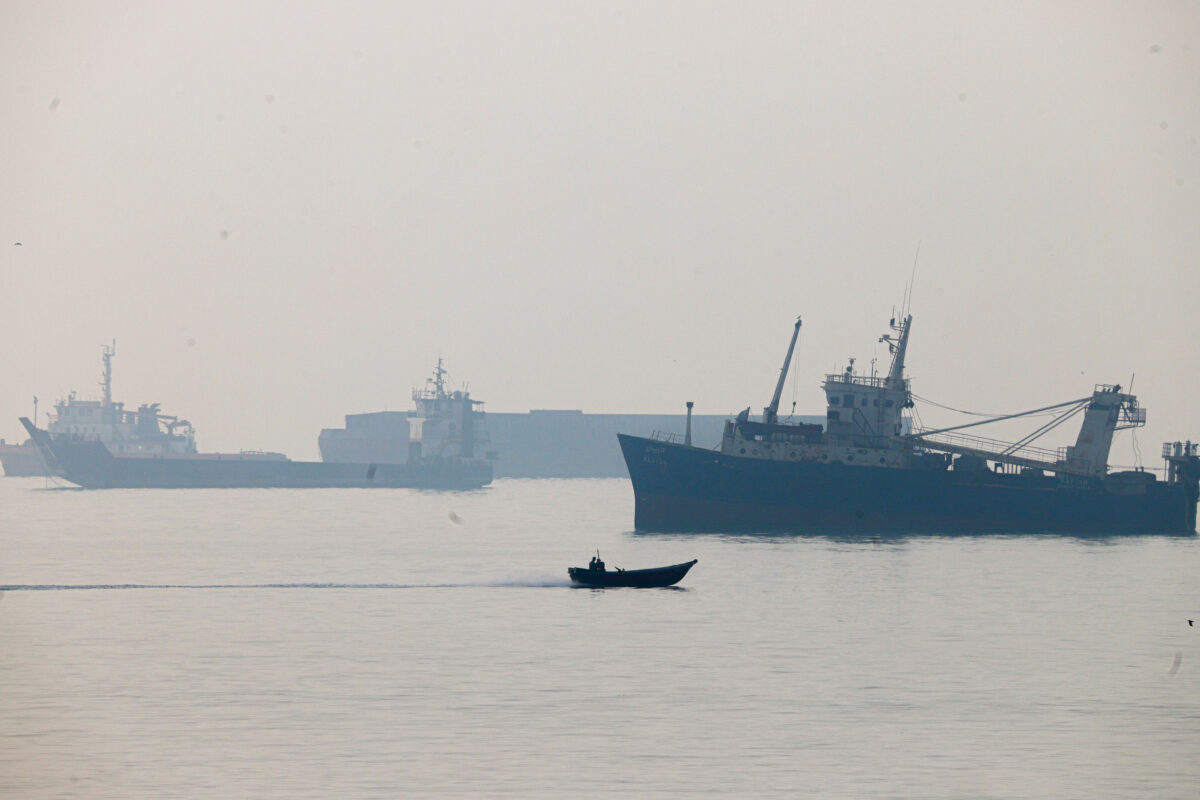

Giovedì 29 ottobre, a circa venticinque miglia nautiche a nord-est di Khasab, sulla punta omanita dello Stretto di Hormuz, un piccolo scafo si è accostato a una petroliera in navigazione, ha fissato due ordigni sulla fiancata ed è ripartito. L’esplosione ha acceso un incendio in sala macchine. La Louise 1, bandiera panamense, è rimasta per qualche tempo immobilizzata, poi ha ripreso il viaggio. Non risultano danni ambientali e non si sa ancora chi abbia condotto l’attacco. Per le fonti di sicurezza marittima è il primo uso riuscito di mine adesive nello Stretto da quando, a fine febbraio, è cominciata la guerra fra Stati Uniti e Iran. A settembre c’era stato un tentativo analogo, fallito perché gli ordigni non erano esplosi.
Sul piano militare, l’attacco mostra quanto possa essere vulnerabile una nave commerciale anche davanti a mezzi relativamente semplici. Sul piano economico il conto è un altro. A luglio, secondo il broker Marsh, i premi aggiuntivi per il rischio guerra sulle rotte di Hormuz avevano raggiunto il 7,5-10 per cento del valore dello scafo, contro lo 0,15-0,25 per cento di prima della guerra. Su una petroliera da 150 milioni di dollari significava fra undici e quindici milioni per un singolo passaggio. Non sono necessariamente le tariffe di oggi: il mercato rivaluta continuamente il rischio. Ma la sproporzione resta. Un’azione di costo limitato può cancellare il margine di un viaggio senza chiudere fisicamente lo Stretto.
Siamo abituati a misurare il potere sul mare contando le navi, le basi, i passaggi obbligati sotto controllo. Sono criteri che restano validi, ma raccontano solo una parte della storia. Una petroliera che attraversa Hormuz è anche un fascio di contratti. Può appartenere a un armatore greco, battere bandiera liberiana, portare greggio verso l’Asia, essere assicurata a Londra e finanziata da banche di tre paesi diversi. Ciascuno di quei rapporti è un punto in cui il viaggio si può interrompere, e nessuno di essi si trova in mare.
Nel Golfo il meccanismo è diventato evidente. A settembre, secondo S&P Global, attraversavano lo Stretto una ventina di navi al giorno, contro le oltre centotrenta del periodo prebellico. Le minacce iraniane e l’incertezza sulla sicurezza della navigazione sono la causa primaria della contrazione. Assicurazioni e contratti ne trasmettono le conseguenze al commercio: un premio che assorbe il nolo, una deviazione non prevista, un ritardo contestato. Il costo assicurativo non sostituisce il pericolo militare; lo traduce in una decisione economica.
Sarebbe sbagliato, però, raccontarla come una fuga degli assicuratori. L’International Union of Marine Insurance stima che il mercato abbia perso circa due miliardi di dollari per tenere in vita i traffici del Golfo, e le coperture non sono mai sparite. Gli assicuratori sono rimasti, hanno pagato, hanno scelto con più cura chi assicurare. Il premio è diventato il prezzo d’ingresso di una rotta. E chi attacca, senza firmare alcun contratto, riesce a muovere quel prezzo.
Il passaggio successivo si gioca nei contratti di noleggio, ed è il meno raccontato. Le clausole di guerra dei formulari standard, quelle che gli operatori chiamano Conwartime e Voywar, permettono, alle condizioni stabilite nel singolo contratto, di rifiutare destinazioni divenute pericolose, deviare la nave o attribuire al noleggiatore determinati costi aggiuntivi. Ogni attacco riapre la partita: chi paga il premio, chi sopporta i giorni di fermo, quando è legittimo cambiare rotta. Non esiste una risposta automatica, valida per tutti i contratti. Un ordigno esploso davanti alla costa omanita può produrre controversie discusse a Londra, Singapore o Genova.
Le sanzioni
Le sanzioni hanno stretto ancora il nodo. L’Iran ha cercato di trasformare il controllo dello Stretto in una rendita, imponendo alle navi pagamenti per il transito e forme di assicurazione obbligatoria. A fine luglio il Tesoro americano ha sanzionato due società coinvolte nel sistema, la Persian Gulf Marine Insurance e la Hormuz Safe, descrivendolo come una forma di estorsione. Il mercato londinese ha risposto anche sul terreno contrattuale. Il 23 luglio la Lloyd’s Market Association ha pubblicato la clausola modello LMA5708: se viene pagato un pedaggio per attraversare Hormuz, gli assicuratori che abbiano adottato quella clausola possono essere liberati dagli obblighi relativi alla nave, salvo le eccezioni previste per servizi di navigazione leciti. Non è una regola automaticamente applicabile a tutte le polizze. Ma si pensi alla banca che ha finanziato il carico: la perdita della copertura può mettere in discussione le garanzie del credito, mentre il pagamento espone a rischi sanzionatori. La stessa operazione arriva così sulle scrivanie del comandante, del broker, dell’ufficio legale e dell’ufficio crediti.
Gli Stati se ne sono accorti, ognuno a suo modo. Washington ha costruito, attraverso la Development Finance Corporation, uno strumento di riassicurazione fino a quaranta miliardi di dollari insieme ad assicuratori privati, fra cui Chubb. A giugno la stessa Chubb ha guidato un consorzio di sindacati dei Lloyd’s per offrire coperture primarie sulle rotte di Hormuz, e l’Arabia Saudita sta mettendo in piedi un proprio pool. Il confine fra mercato e potere pubblico si è spostato e difficilmente tornerà dov’era. Il rischio di questa evoluzione è noto: se lo Stato copre tutto, gli operatori smettono di essere prudenti e la concorrenza si falsa. Lasciare ogni armatore da solo davanti a una crisi di questa portata significa però accettare che si fermino traffici essenziali. La questione vera è stabilire quando la continuità di una rotta diventa interesse pubblico, e chi ne paga il conto.
Si obietterà che il petrolio, alla fine, è uscito lo stesso. Secondo i dati Kpler riportati da Reuters il 22 ottobre, le esportazioni mediorientali di greggio avevano raggiunto in ottobre una media di 17,3 milioni di barili al giorno, contro 16,9 milioni nei due mesi precedenti la guerra. Il dato va letto per quello che dice: riguarda le esportazioni regionali complessive, non il solo traffico attraverso Hormuz, ancora inferiore ai livelli prebellici. I flussi non si sono interrotti, hanno cambiato strada, costi, tempi e beneficiari. A chi riesce a influire sul prezzo del rischio non serve fermare il commercio. Gli basta ridisegnarlo.
L’Italia risente di questa trasformazione, anche se occorre distinguere le cause. Nel primo trimestre la movimentazione di container nei nostri porti è calata del 4,6 per cento, con flessioni particolarmente marcate a Trieste e Savona, mentre crescevano altri scali mediterranei. Non sarebbe corretto imputare tutta la flessione a Hormuz: incidono le scelte delle compagnie e la riorganizzazione generale delle rotte. Sul fronte energetico il legame è invece più diretto. QatarEnergy ha comunicato a Edison l’impossibilità di consegnare dieci carichi di gas naturale liquefatto programmati fra aprile e metà giugno, rendendo necessario attivare misure per mitigare le conseguenze sulle forniture. Il contratto di lungo periodo riguarda quantità rilevanti per il sistema italiano. Hormuz è meno lontano di quanto dicano le carte geografiche.
C’è poi una dimensione che riguarda direttamente la Difesa. Ad agosto Washington ha annunciato di aver bonificato le corsie internazionali di traffico dello Stretto. Si trattava di quelle corsie, non della scomparsa di ogni minaccia nel Golfo: l’attacco di ottobre ne ricorda i limiti. È la stessa logica che governa la sicurezza dei fondali nel Mediterraneo: un danno fisico modesto a un cavo o a una condotta può generare costi di ripristino, copertura e responsabilità molto superiori. L’Italia ha competenze nella guerra di mine, un Polo nazionale dedicato alla dimensione subacquea e, con la legge 9 del 2026, ha istituito l’Agenzia per la sicurezza delle attività subacquee. La legge non cancella le competenze già attribuite alle amministrazioni, comprese quelle militari. Sono strumenti diversi, che daranno pieno rendimento se sapranno dialogare anche con assicuratori, operatori economici e giuristi.
Ne discende un’indicazione concreta. L’autonomia strategica europea va misurata anche sulla capacità di mantenere coperture e continuità contrattuale quando una rotta diventa pericolosa. Uno strumento europeo di riassicurazione del rischio guerra marittimo avrebbe senso soltanto per rotte e approvvigionamenti essenziali, in circostanze eccezionali, affiancando il mercato privato. Dovrebbe prevedere criteri trasparenti di attivazione, una quota di rischio a carico degli operatori e verifiche rigorose sulle sanzioni. In Italia gli ingredienti ci sono: SACE nel credito e nell’assicurazione dell’export, la Marina sulla sicurezza, un’avvocatura marittima di livello internazionale, banche abituate a finanziare il commercio. Non occorre confondere le rispettive competenze, ma collegarle in procedure stabili. Un armatore riceve oggi valutazioni militari, assicurative e contrattuali da interlocutori diversi, con tempi diversi. Le crisi, invece, arrivano tutte insieme.
Per molto tempo abbiamo trattato il rischio come una voce da calcolare dopo aver deciso dove e con chi commerciare. Hormuz mostra che è diventato uno dei terreni su cui si esercita il potere. Oggi, per decidere chi attraversa uno stretto, può bastare far salire il prezzo del biglietto.
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno