


Quasi un acquisto su due con finanziamento: prezzi e costo del credito guidano le scelte
Il 45% delle famiglie che intendono acquistare casa con un mutuo si aspetta un ulteriore rialzo dei tassi nei prossimi 12 mesi dopo i 2 aumenti disposti dalla BCE nell’ultimo anno, ma solo il 22% sta rimandando il piano per acquistare la casa e la ricerca del mutuo: quasi la metà (il 49% del totale, per la precisione) procede secondo i tempi dettati dalle proprie esigenze e il 17% sta addirittura accelerando la tabella di marcia, mentre appena il 5% valuta di rinunciare o ridimensionare il progetto, a conferma di come l’acquisto di un’abitazione sia ancora una priorità assoluta per gli italiani.
Secondo l’ultima edizione del Borsino Mutui Acquisto Casa, realizzato da MutuiSupermarket e Nomisma, a spingere verso l’acquisto sono soprattutto i prezzi delle abitazioni giudicati ancora favorevoli (per il 26% degli intervistati), l’uscita dei figli dal nucleo familiare con la conseguente necessità di individuare una soluzione abitativa più consona (21%), la volontà di abbandonare la soluzione in affitto anche a causa di canoni eccessivamente onerosi (20%) e la disponibilità di offerte di mutuo vantaggiose (19%).
Nella decisione finale pesano soprattutto il prezzo dell’abitazione (ad alta influenza per il 74% delle famiglie), i tassi di interesse applicati sui mutui (71%) e la situazione economica familiare (67%).
Sullo sfondo, malgrado uno scenario che negli ultimi anni ha visto un costante incremento del costo delle abitazioni e degli affitti, che in molte realtà hanno raggiunto livelli difficilmente sostenibili per una crescente quota di popolazione, il mercato immobiliare italiano si è assestato su volumi stabilmente elevati: secondo le previsioni del Borsino Mutui, in assenza di ulteriori shock le compravendite passeranno da 767 a 782 mila nel triennio 2026-2028 (+2%), a ridosso del massimo del 2022 (785 mila) e dell’80% sopra i livelli del 2015. I prezzi nominali, invece, crescono lentamente (+1,6% nel 2026, +1,0% nel 2027 e +0,9% nel 2028) e, con un’inflazione più alta rispetto al passato, in termini reali perdono circa il 3,5% cumulato nel triennio. Nel complesso, si legge nel report, la domanda è guidata soprattutto dalle esigenze abitative delle famiglie – prima casa e sostituzione – più che da logiche di investimento, è meno volatile ma più sensibile al costo del credito.
“In questo contesto, il credito conferma il suo ruolo imprescindibile come leva di accesso alla casa: nel secondo trimestre 2026 la quota di compravendite residenziali finanziate con un mutuo sale al 46,6% del totale e il 72% di chi intende acquistare un immobile prevede di ricorrere a un mutuo. Dopo il forte recupero del 2025, nell’anno in corso le nuove erogazioni per acquisto casa sono stimate in 51,0 miliardi di euro. Potrebbe pesare, però, l’inversione di rotta dei tassi: l’Euribor a 3 mesi è oggi al 2,60% e il mercato prevede un rialzo fino al 3,33% entro la fine del 2027, mentre l’IRS a 20 anni si attesta al 3,66%. Al contempo, il differenziale tra dinamica salariale e inflazione mostra ancora un ritardo pari al -8,6% e, con il bilancio delle famiglie ancora sotto pressione, le banche potrebbero irrigidire i criteri di concessione dei mutui”, illustra Elena Molignoni, Head of Real Estate di Nomisma.
Famiglie prudenti: prima si cerca la casa, poi il mutuo. E nella scelta conta soprattutto il tasso
Dall’indagine MutuiSupermarket-Nomisma sulle famiglie intenzionate ad acquistare casa con il supporto di un mutuo emerge un approccio molto razionale.
Secondo le ultime rilevazioni, il processo parte dalla casa: il 45% di privati e famiglie richiede il mutuo solo dopo aver individuato l’immobile di interesse, mentre sale al 33% (dal 24%) la quota di chi si muove in anticipo, già durante la ricerca della casa, per quantificare la rata sostenibile e ottenere una prima verifica di fattibilità dalla banca. Un ulteriore 20% attende invece di aver fatto una proposta d’acquisto o firmato il compromesso. Al contempo, l’84% dei consumatori interessati all’acquisto di un’abitazione consulta annunci online e il 71% ha già visitato immobili.
Nella scelta del mutuo e della banca conta soprattutto la convenienza del tasso (indicata da più della metà degli intervistati), seguita dall’importo della rata mensile, a garanzia della sostenibilità della rata rispetto al reddito disponibile, e dalla flessibilità delle condizioni applicate. Tra i giovani della Gen Z, il 58% considera fondamentali anche le agevolazioni riservate agli under 36.
Infine, se nei prossimi 2-3 anni le condizioni per ottenere un mutuo dovessero cambiare in modo significativo, più della metà degli intervistati modificherebbe le caratteristiche del finanziamento o i tempi dell’acquisto, ma in 1 caso su 2 non rinuncerebbe alla decisione di comprare casa in quanto il progetto d’acquisto è dettato da esigenze considerate prioritarie e improrogabili per il nucleo familiare.
Richieste di mutuo: il tasso fisso scende all’88%, 1 richiedente su 3 si muove già in fase di ricerca casa
In questo scenario, anche la scelta del tasso risente del nuovo scenario: nel tentativo di far fronte all’elevata incertezza che caratterizza questa fase del ciclo economico e alle aspettative di ulteriore rialzo del costo dei mutui, sul canale online il tasso fisso resta nettamente dominante con l’88% delle preferenze, seppur in calo rispetto al primo semestre 2025, complice l’aumento degli indici IRS. Guadagnano terreno il tasso misto (7%) e il variabile.
“Dalla fine del 2025 l’IRS a 20 anni, il parametro di riferimento dei mutui a tasso fisso, è salito da circa il 3,0% al 3,66% attuale, con un aumento di oltre mezzo punto. Le offerte delle banche, però, non ne hanno ancora risentito: l’indice IPMM dei mutui a tasso fisso (cliente over 36, LTV 80%) è rimasto sostanzialmente stabile intorno al 3,4% e la migliore offerta disponibile online è addirittura scesa dal 3,30% di fine 2025 al 3,10% del terzo trimestre 2026. Gli istituti di credito, quindi, hanno assorbito il rialzo del parametro comprimendo gli spread, che tra le migliori offerte di mercato sono oggi in diversi casi negativi, fino a -0,56%. Diverso il caso del tasso variabile, che ha già recepito la risalita dell’Euribor (TAEG dal 2,8% al 3,0%). Una finestra favorevole per chi sceglie il fisso che potrebbe però chiudersi: se i rialzi dell’IRS dovessero consolidarsi, è probabile un progressivo adeguamento dei tassi offerti, anche alla luce dell’irrigidimento dei criteri di concessione previsto dalle banche”, illustra Stefano Rossini, CEO di MutuiSupermarket.it.
Al contempo, il rialzo del costo del denaro spinge verso piani di rimborso più lunghi: i mutui oltre i 25 anni salgono al 64% del totale (dal 59% del semestre precedente) e all’85% tra gli under 36, nel tentativo di contenere il peso della rata mensile rispetto al reddito disponibile.
Sul mercato dei mutui, inoltre, resta rilevante il peso dei giovani, con il 44% delle richieste complessive proveniente da under 36.
Tra le tendenze in atto, il Borsino Mutui rileva che il 27% delle richieste riguarda immobili green in classe energetica A o B (contro appena il 17% del secondo semestre 2023) anche in questo caso con l’evidente obiettivo di razionalizzare i costi di gestione. Peraltro, i mutui green continuano a offrire tassi scontati tra lo 0,2% e l’1% rispetto alle offerte tradizionali.
Mutui ad alto LTV ai massimi: il 39% delle richieste supera l’80% del valore dell’immobile
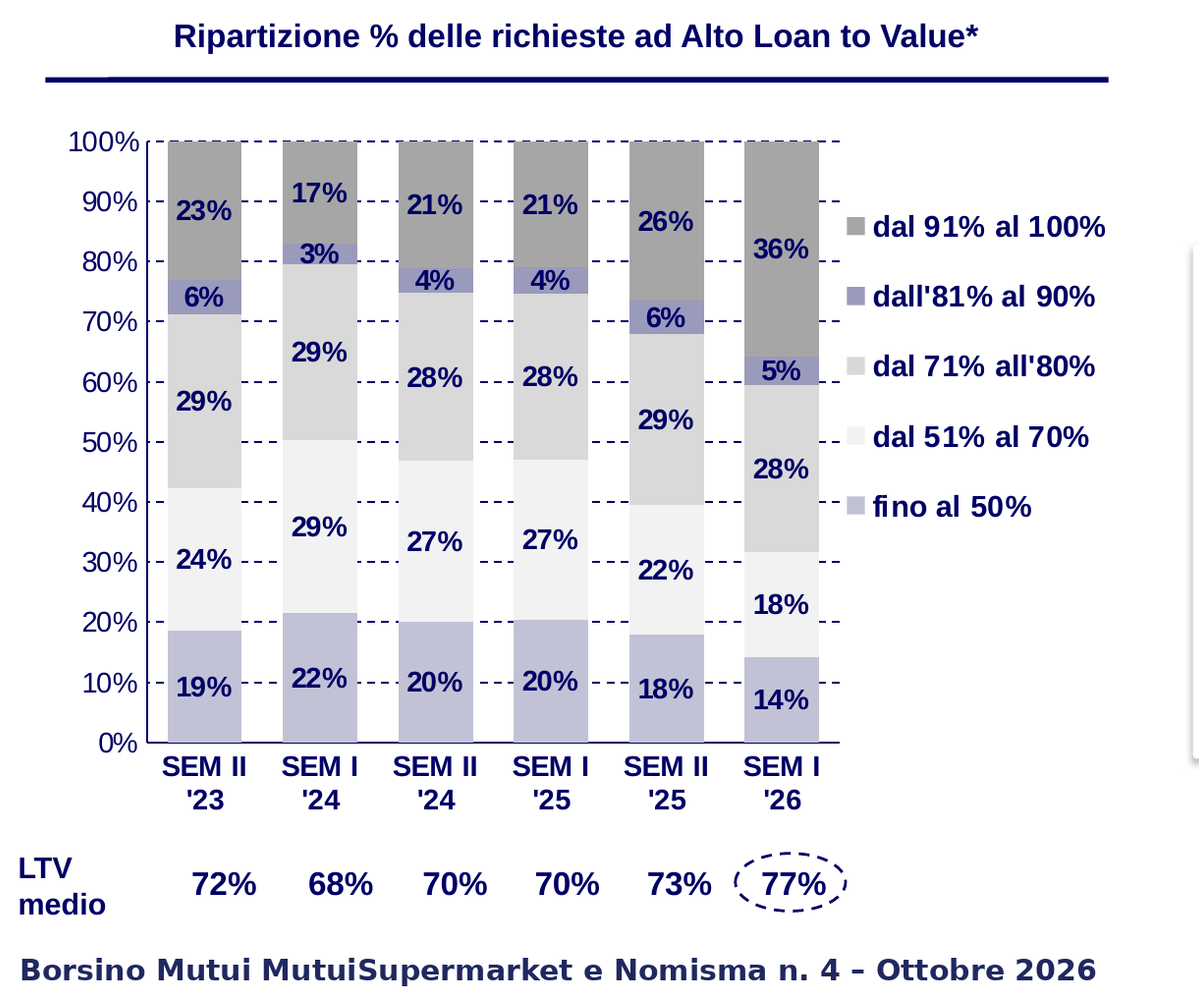
Le ultime rilevazioni del Borsino Mutui MutuiSupermarket-Nomisma mostrano che il 39% delle richieste di mutuo sul canale online presenta un LTV (ovvero il rapporto tra l’importo del mutuo e il valore dell’immobile) superiore all’80%, in crescita rispetto al 32% del semestre precedente. Aumentano soprattutto le richieste che finanziano tra il 91% e il 100% del valore dell’immobile, salite al 36% del totale (erano il 26%).
Questo trend è sostenuto dal maggior peso della domanda dei giovani oltre che da un’offerta bancaria che propone soluzioni mirate per i diversi segmenti di clientela, anche grazie al Fondo di Garanzia Prima Casa Consap.
Nel complesso, l’LTV medio sale al 77% a livello di mercato e raggiunge l’87% tra gli under 36, segmento in cui 2/3 delle richieste superano l’80% del valore dell’immobile. Un dato che contrasta con le dichiarazioni delle famiglie: nell’indagine del Borsino solo il 16% si dice disposto a finanziare oltre l’80%. Chi ha bisogno di coperture elevate, quindi, si rivolge sempre più al canale online per individuare le banche disposte a concederle.
L’Indice dei Prezzi dei Mutui MutuiSupermarket – IPMM
MutuiSupermarket attraverso l’Indice dei Prezzi dei Mutui traccia l’andamento dei tassi di interesse per le principali tipologie di offerte di mutuo con finalità di acquisto della prima casa. L’indice monitora, in particolare, l’evoluzione della media dei 5 migliori tassi di interesse di mercato, ponderata per le durate di mutuo a 25 e 30 anni e il loro peso totale delle erogazioni.
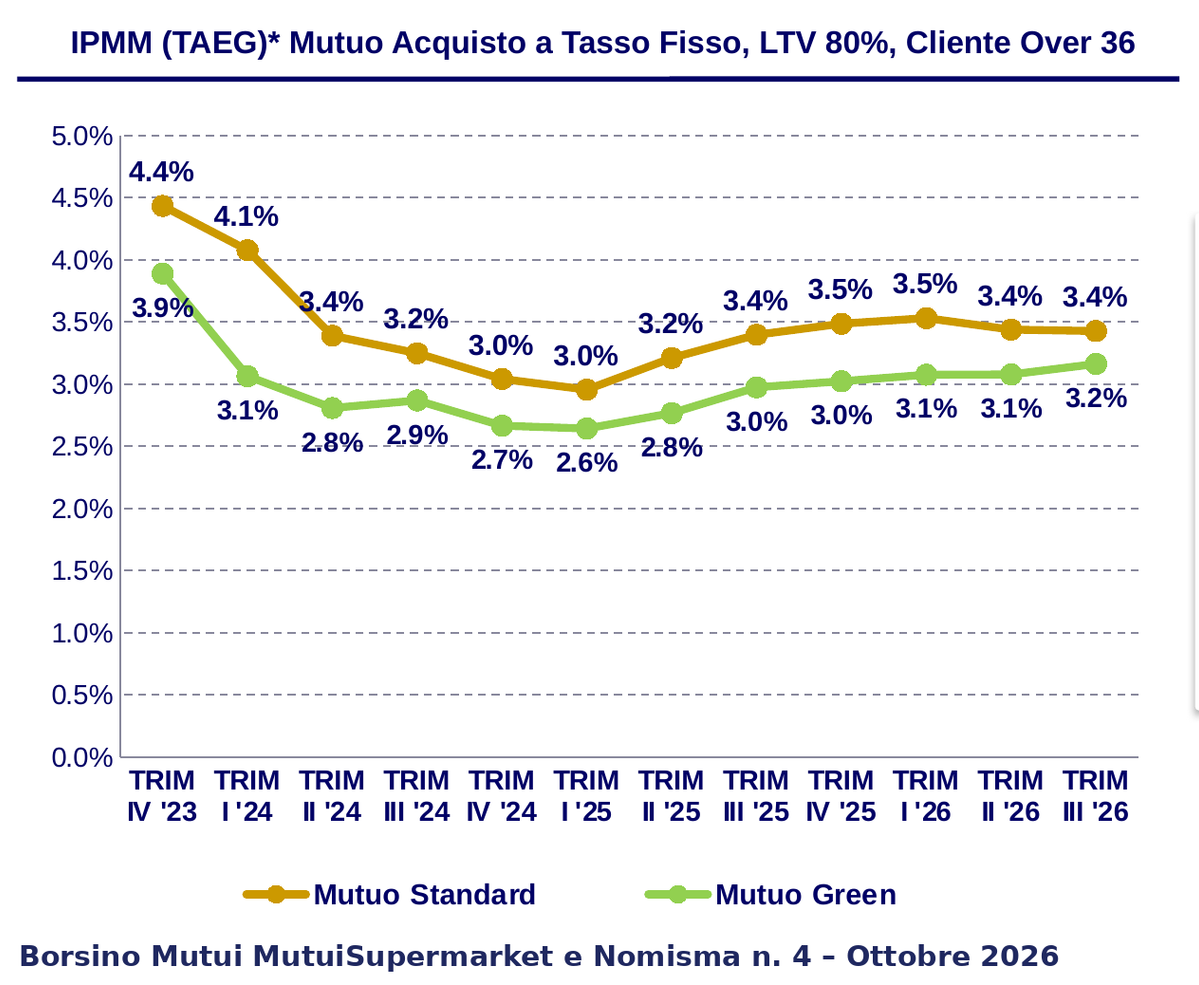
Se si considera ad esempio una richiesta di mutuo a tasso fisso “classica” di un cliente over 36 con un finanziamento dell’80% del valore dell’immobile, il TAEG risulta stabile intorno al 3,4% da fine 2025. Per le operazioni ad alto LTV (90%) il TAEG è invece più alto di quasi un punto e in crescita dal 4,9% di fine 2025 al 5,2% del terzo trimestre 2026.
Considerando i mutui green, per operazioni in cui gli immobili forniti a garanzia risultano di classe energetica A-B, il TAEG scende al 3,2%, con una scontistica storicamente compresa tra lo 0,2% e l’1%.
Nel caso di una richiesta di mutuo a tasso variabile alle medesime condizioni (cliente over 36 che richiede un finanziamento per l’80% dell’immobile) il TAEG torna a salire, passando dal 2,8% di fine 2025 al 3,0% del terzo trimestre 2026, in linea con la risalita dell’Euribor. Anche in questo caso i mutui green sono più convenienti, con tassi inferiori dallo 0,2% allo 0,5%.
Fonte: MutuiSupermarket.it, le simulazioni riportate sono state calcolate per una richiesta di mutuo acquisto prima casa a tasso variabile di importo € 160.000, durata 25 anni, valore immobile € 200.000, per un richiedente impiegato di 40 anni residente a Milano, data di simulazione 17/10/2026.
“Negli ultimi mesi l’IRS è salito di oltre mezzo punto, ma le migliori offerte a tasso fisso sono rimaste ferme o addirittura scese perché le banche hanno scelto di comprimere gli spread. È una finestra favorevole per chi deve comprare casa, che difficilmente resterà aperta a lungo. Non a caso oggi un richiedente su tre si muove già mentre cerca casa, per conoscere in anticipo la rata sostenibile e l’importo finanziabile. Al contempo, sempre più giovani hanno bisogno di finanziare quasi l’intero valore dell’immobile per cui trovare la banca giusta per il proprio profilo è decisivo. Per rispondere a queste esigenze conoscitive, le famiglie usano sempre più frequentemente il digitale e l’intelligenza artificiale, ma per una decisione di questo peso cercano ancora il confronto con un esperto. Per questo come MutuiSupermarket abbiamo deciso di affianchiamo a strumenti come ChatMutuo AI la consulenza gratuita e imparziale dei nostri mediatori, dalla prima simulazione fino alla stipula del finanziamento”, conclude Stefano Rossini.
LEGGI TUTTE LE NOTIZIE DELLA SEZIONE ECONOMIA
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno