

Figli, il conto cresce ancora: +4% in un anno e oltre 162.000 euro fino ai 18 anni
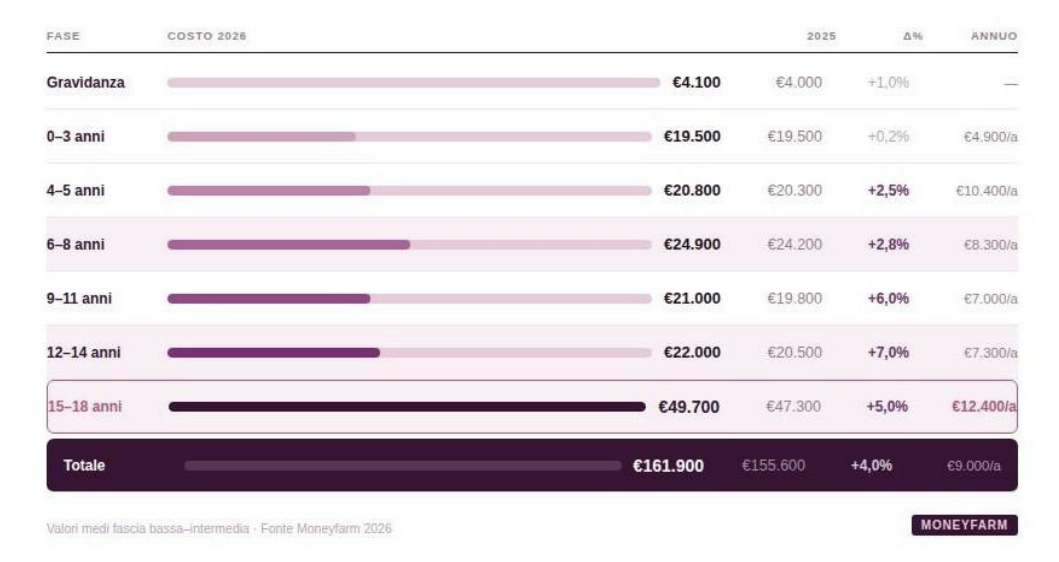
Il calo demografico in Italia non accenna a rallentare, con il numero di nascite che continua a contrarsi anno dopo anno. Dati su cui pesa anche il crescente costo economico della genitorialità. Secondo i calcoli di Moneyfarm, piattaforma digitale di investimento, in base all’attuale costo della vita, crescere un figlio in Italia da 0 a 18 anni comporta una spesa compresa tra i 112.000 e i 212.000 euro, per una media di circa 162.000 euro (oltre 9.000 euro all’anno).
Rispetto alla rilevazione 2025, quando il costo medio era di 156.000 euro, la spesa è aumentata di circa 6.000 euro (+4,0%), equivalente a 350 euro di extra-spesa all’anno per figlio. Nel confronto con la prima ricerca condotta da Moneyfarm nel 2022, il costo è cresciuto complessivamente del +16% – passando da circa 139.500 a 162.000 euro – con un ritmo più sostenuto rispetto alla crescita delle retribuzioni contrattuali nello stesso periodo (+12%), a testimonianza di come il peso economico della genitorialità stia aumentando più rapidamente del potere d’acquisto delle famiglie.
L’ammontare complessivo della spesa varia naturalmente in funzione delle esigenze e della disponibilità economica di ciascuna famiglia. Già prima della nascita del bambino, tuttavia, i futuri genitori devono mettere in conto una spesa media di 4.100 euro, destinata a coprire visite, ecografie, corso preparto, sala parto e corredo per il neonato. I costi non crescono in modo lineare con l’età: dopo una prima fase fortemente condizionata dalle spese di cura e assistenza, il paniere si amplia con l’ingresso a scuola e raggiunge il livello più elevato durante l’adolescenza.
● 0 – 3 anni: il costo medio è di 19.500 euro (4.900 euro all’anno), su cui pesano soprattutto prodotti per la prima infanzia, assistenza (nido o babysitter) e acquisti essenziali (passeggini, culla, ecc.);
● 4 – 5 anni: il conto sale a 20.800 euro (+2,5% vs 2025), con l’ingresso nella scuola dell’infanzia e i costi legati a mensa, materiale didattico, abbigliamento e prime attività extrascolastiche;
● 6 – 8 anni: la spesa media è di 24.900 euro (+2,8%), con un’incidenza crescente di trasporti, mensa scolastica, doposcuola e attività sportive o culturali;
● 9 – 11 anni: il costo sale a 21.000 euro con un incremento più marcato, pari a +6,0% rispetto all’anno precedente;
● 12 – 14 anni: il costo raggiunge 22.000 euro (+7,0%), la variazione più alta tra tutte le fasce, segnale di un’accelerazione dei consumi legata all’adolescenza;
● 15 – 18 anni: il picco massimo con 49.700 euro totali (+5,0%), pari a oltre 12.400 euro all’anno, per effetto soprattutto di alimentazione, istruzione, tecnologia, sport, corsi di lingua, paghetta e delle nuove esigenze legate alla maggiore autonomia.
L’aumento non è distribuito uniformemente tra le diverse voci di spesa. Le variazioni più marcate riguardano servizi in abbonamento, istruzione e tecnologia, con incrementi nettamente superiori alla media. In testa alla classifica dei rincari si trovano i servizi in abbonamento, con una spesa totale di 5.814 euro e una variazione del +32,3%: un balzo legato non solo all’inflazione, ma soprattutto all’aggiornamento del paniere, con l’inserimento di servizi di intelligenza artificiale, ormai diffusi in tutte le fasce d’età.
Al secondo posto la tecnologia (tablet, smartphone, computer/laptop e console), con 3.095 euro di spesa totale e un incremento del +25,5%, trainato dalla crescita dei prezzi dei nuovi modelli di riferimento. Seguono la mensa scolastica (+7,6%, 5.105 euro) e i campi estivi (+6,3%, 1.683 euro). Le voci di maggiore peso assoluto – babysitter (19.668 euro, +2,3%), alimentazione (36.114 euro, +1,2%) e attività sportive (9.510 euro, +2,0%) – crescono in linea con l’inflazione generale.
Le famiglie con due o più figli possono beneficiare di economie di scala parziali, soprattutto nei primi anni di vita, grazie alla possibilità di riutilizzare alcuni beni, come abbigliamento, passeggini e lettini, o di condividere alcuni servizi, come l’auto e la babysitter. La maggior parte delle spese, tuttavia, resta individuale, in particolare quelle relative a cibo, istruzione e sanità. Si stima che il secondo figlio comporti un incremento del 70-80% del costo sostenuto per il primo: un peso comunque significativo sul bilancio familiare, che contribuisce a rendere sempre più rare le famiglie numerose in Italia.
Il costo di un figlio pesa di più sulle famiglie monogenitoriali
Secondo i più recenti dati Istat, riferiti al 2024, il reddito netto familiare mediano ammonta a 49.894 euro l’anno per le coppie con figli, mentre scende a 33.290 euro per le famiglie monogenitoriali. Il costo medio annuo necessario per crescere un figlio, stimato dalla ricerca in circa 9.000 euro, rappresenterebbe quindi il 18% del reddito di una coppia con figli e il 27% di quello di una famiglia monogenitoriale.
Considerando una coppia in cui entrambi i genitori contribuiscono in egual misura al reddito familiare, i 49.894 euro corrisponderebbero a circa 24.947 euro netti per genitore. Allo stesso modo, ipotizzando una ripartizione equa del costo di mantenimento del figlio, i circa 9.000 euro annui stimati dalla ricerca si tradurrebbero in 4.500 euro per ciascun genitore, pari al 18% del reddito netto individuale.
In altre parole, per una famiglia mediana con due genitori lavoratori, circa un quinto dello stipendio di ciascuno sarebbe destinato al mantenimento del primo figlio. Il confronto evidenzia quindi una pressione significativamente maggiore sulle famiglie monogenitoriali, dove il costo di un figlio assorbe oltre un quarto del reddito mediano. Va inoltre considerato che questi dati fotografano le famiglie che hanno già figli e non consentono di rilevare direttamente chi rinuncia o rimanda la genitorialità per motivi economici.
Proprio alla luce dell’impegno che la crescita di un figlio comporta sul bilancio familiare, la pianificazione finanziaria di lungo periodo può rappresentare uno strumento utile per costruire un capitale destinato al futuro in modo graduale.
Accantonare 200 euro al mese con regolarità dalla nascita di un figlio fino al compimento dei suoi 18 anni, affiancando al piano di accumulo un investimento iniziale di 5.000 euro, e adottare una strategia di investimento Life Cycle, che riduce progressivamente l’esposizione al rischio con l’avvicinarsi dell’obiettivo, consentirebbe – sulla base delle ipotesi di rendimento considerate – di trasformare i 48.200 euro complessivamente versati in un montante finale di circa 84.250 euro.
La simulazione realizzata da Moneyfarm prevede un’allocazione completamente azionaria per i primi 8 anni, con un rendimento lordo ipotetico del 7,30%, seguita da una progressiva riduzione del rischio: nei successivi 4 anni una linea bilanciata aggressiva (6,10%), per 3 anni una linea bilanciata prudente (4,60%), nei 2 anni successivi una linea obbligazionaria flessibile (3,20%) e, nell’ultimo anno, una linea monetaria (2,35%). Si tratta naturalmente di una simulazione teorica, che non tiene conto delle commissioni di gestione, della tassazione e dell’inflazione, ma che evidenzia il potenziale dell’investimento di lungo periodo e dell’effetto della capitalizzazione nel tempo.
Davide Cominardi, Investment Consultant Manager di Moneyfarm, ha commentato: “Il costo di crescere un figlio continua ad aumentare e, secondo la nostra indagine, nell’ultimo anno la spesa complessiva è salita del 4%, arrivando a circa 162.000 euro nell’arco dei primi 18 anni di vita. Un incremento che, se osservato nel tempo, evidenzia quanto la genitorialità rappresenti un impegno economico di lungo periodo, soprattutto in un contesto in cui il costo della vita cresce più rapidamente dei salari. Per le famiglie diventa quindi sempre più importante non limitarsi a gestire le spese correnti, ma adottare una pianificazione finanziaria adeguata, anche con il supporto di un consulente professionista. Mettere da parte una somma di questa entità, infatti, non è semplice.
Considerando un orizzonte temporale di 18 anni e investendo secondo una strategia Life Cycle, la nostra simulazione mostra che sarebbe necessario partire con un capitale iniziale di 5.000 euro, affiancato da un piano di accumulo mensile di circa 415 euro. Si tratta di un impegno significativo, ma la lunga durata dell’orizzonte temporale consente di distribuire lo sforzo nel tempo: anche accantonamenti più contenuti, se mantenuti con costanza e investiti in modo adeguato, possono contribuire a trasformare una spesa futura in un obiettivo finanziario più sostenibile e gestibile. Prendersi cura dei propri soldi, in fondo, è uno dei modi più concreti di prendersi cura del futuro dei propri figli”.