

IIA 2026, il futuro delle assicurazioni passa dall’AI: a Milano il Summit sull’innovazione del settore
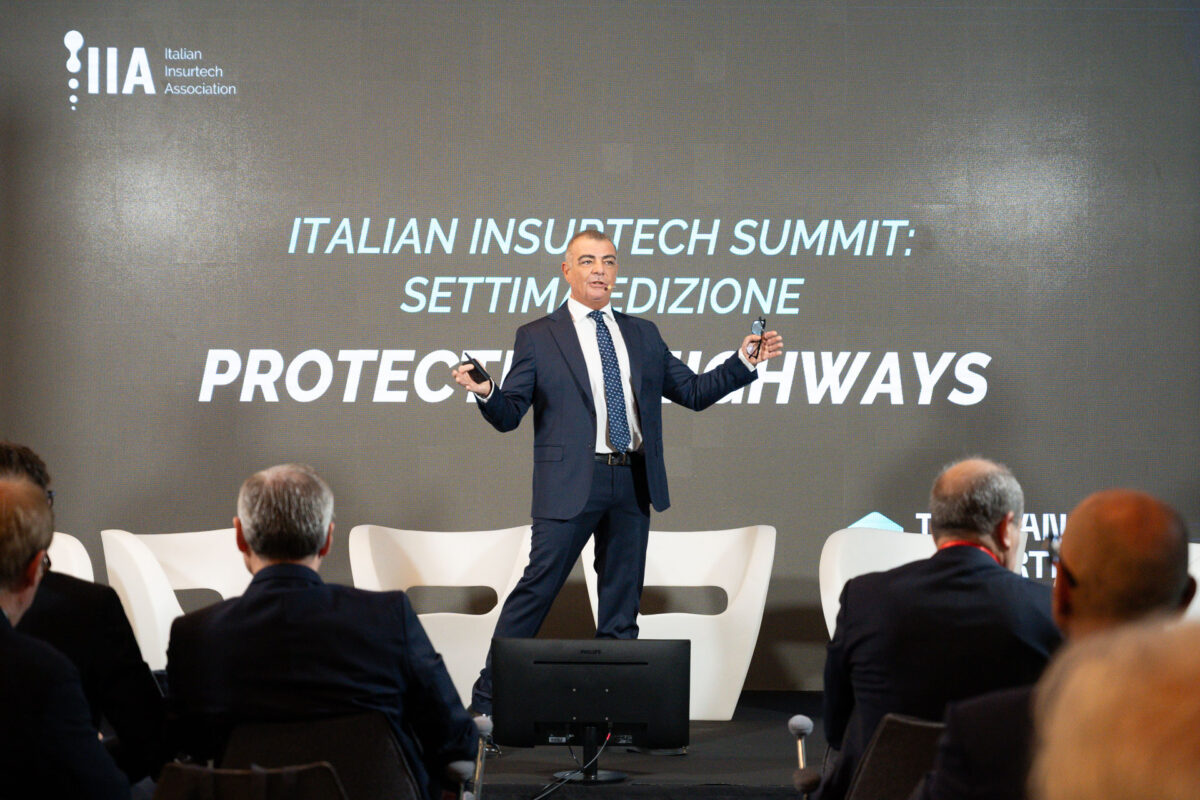
Si sono aperti oggi, giovedì 19 novembre, al Milano LUISS Hub i lavori dell’Italian Insurtech Summit 2026, l’appuntamento dedicato all’innovazione e alla trasformazione digitale del settore assicurativo, organizzato da Italian Insurtech Association (IIA). Due giornate di confronto tra compagnie assicurative, aziende tecnologiche, operatori del settore ed esperti, chiamati a discutere le principali sfide che attendono il mercato, dall’intelligenza artificiale all’evoluzione dei modelli distributivi, fino alle nuove esigenze dei consumatori.
Al centro della giornata inaugurale anche la presentazione di due ricerche che fotografano il cambiamento dell’industria assicurativa italiana, analizzandone sia l’evoluzione dal punto di vista delle imprese sia le nuove abitudini dei clienti. Da un lato, lo studio realizzato con Join Business Management Consulting evidenzia una crescente apertura dei consumatori verso l’intelligenza artificiale; dall’altro, l’indagine condotta da EY ripercorre dieci anni di sviluppo dell’ecosistema insurtech, mettendo in luce il passaggio dalla competizione alla collaborazione con le compagnie tradizionali.
Secondo la quinta edizione della ricerca “Insurance Digital Consumer 2026“, realizzata da IIA e Join Business con il contributo di Reale Mutua e IMA Italia Assistance, il 66% dei consumatori che hanno già utilizzato strumenti di intelligenza artificiale ritiene che questi abbiano aggiunto valore alla propria esperienza assicurativa. Un dato in forte crescita rispetto al 35% registrato nel 2025, che conferma l’interesse verso tecnologie capaci di semplificare l’accesso ai servizi e alle informazioni.
L’indagine, condotta su circa 1.500 consumatori italiani ad alta propensione digitale, evidenzia come il 47% degli intervistati abbia già interagito con strumenti di AI, soprattutto attraverso chatbot di compagnie, banche e comparatori online. L’utilizzo riguarda principalmente la ricerca di informazioni sulle coperture e sulle esclusioni delle polizze, ma si estende progressivamente anche alle fasi di valutazione e acquisto. Nonostante la crescente familiarità con queste tecnologie, la relazione umana continua però a rappresentare un elemento fondamentale. Il 75% degli intervistati vorrebbe avere la certezza che un operatore possa intervenire per correggere eventuali errori dell’intelligenza artificiale, mentre il 54% preferirebbe gestire autonomamente la propria polizza, mantenendo la possibilità di rivolgersi a una persona in caso di necessità.
Anche l’acquisto di prodotti assicurativi attraverso strumenti di AI inizia a essere considerato concretamente dai consumatori: il 43% si dichiara disponibile a sottoscrivere una polizza direttamente tramite una conversazione con un assistente virtuale, soprattutto nel caso di coperture semplici. Al momento della sottoscrizione, tuttavia, il 74% degli acquirenti continua a rivolgersi ad agenti e intermediari.
“L’AI non sostituisce la relazione con il cliente, la rafforza. La ricerca evidenzia una disponibilità crescente a utilizzare questi strumenti per semplificare l’esperienza assicurativa, mentre le decisioni più complesse continuano a richiedere competenze e intervento umano“, ha dichiarato Pietro Angelini, Senior Partner di Join Business Management Consulting, sottolineando la necessità di sviluppare modelli di servizio ibridi nei quali tecnologia e persone possano operare in maniera complementare. Il ruolo degli intermediari appare quindi destinato a trasformarsi, piuttosto che a scomparire. Il 59% dei consumatori ritiene infatti che la loro funzione diventerà più importante o cambierà grazie all’intelligenza artificiale, mentre soltanto il 14% ne prevede la sostituzione.
Accanto all’evoluzione delle abitudini dei consumatori, l’Italian Insurtech Summit ha acceso i riflettori anche sui cambiamenti che hanno interessato il mercato negli ultimi dieci anni. La ricerca “10 Anni di Insurtech: The New Digital Value Chain“, realizzata da EY per conto di IIA con il supporto di Liferay, ha coinvolto 60 operatori del settore, ricostruendo il percorso di trasformazione dell’ecosistema italiano dal 2016 al 2026. Il dato più significativo riguarda il rapporto tra le realtà innovative e le compagnie assicurative tradizionali: oggi il 93% degli operatori insurtech considera la propria attività complementare a quella delle compagnie, con il 56% che si identifica come partner strategico e il 37% come abilitatore tecnologico. Soltanto il 7% si riconosce invece nel ruolo di concorrente diretto.
Un cambiamento che evidenzia il progressivo superamento della contrapposizione tra nuovi operatori digitali e imprese consolidate, a favore di modelli di collaborazione nei quali le competenze tecnologiche contribuiscono a migliorare l’efficienza dei processi e ad ampliare l’offerta di servizi assicurativi. Il mercato italiano si presenta oggi come un ecosistema articolato, composto per il 52% da realtà insurtech, per il 41% da fornitori tecnologici e per il restante 7% da aziende specializzate nella gestione dei dati. Si tratta prevalentemente di imprese di dimensioni contenute, con meno di 20 dipendenti nel 67% dei casi, che concentrano la propria attività soprattutto sul mercato nazionale.
Le principali aree di sviluppo riguardano i servizi a valore aggiunto, che rappresentano il 25% delle attività, e la prevenzione e il monitoraggio dei rischi, pari al 23%. Anche l’adozione delle tecnologie digitali conferma l’evoluzione del settore: il 53% degli operatori utilizza API e architetture modulari, mentre il 47% impiega strumenti di intelligenza artificiale generativa e Large Language Model. Restano tuttavia alcune criticità. Il 67% delle aziende individua nei tempi decisionali e nella complessità dei processi di selezione dei fornitori il principale ostacolo alla collaborazione con le compagnie tradizionali. Seguono le resistenze organizzative e culturali, indicate dal 60% degli intervistati, e le difficoltà di integrazione tecnologica, segnalate dal 47%.
“In dieci anni l’Insurtech italiana ha compiuto una scelta chiara: collaborare, non competere“, ha dichiarato Marco Concordati, Partner Insurance di EY, evidenziando come la catena del valore assicurativa stia evolvendo verso una rete nella quale compagnie e operatori tecnologici contribuiscono insieme allo sviluppo di nuovi servizi. A sottolineare il significato di questa trasformazione è stato anche Simone Ranucci Brandimarte, presidente dell’Italian Insurtech Association, che ha evidenziato il ruolo crescente delle nuove tecnologie nell’evoluzione del mercato. “Oggi siamo di fronte a un ulteriore passaggio: l’intelligenza artificiale può diventare un nuovo e potente propulsore di innovazione per il settore. Se c’è un elemento che ha permesso di arrivare a questo risultato è la collaborazione: la capacità di mettere insieme competenze, esperienze e tecnologie diverse, creando valore per l’intero mercato“, ha dichiarato Ranucci Brandimarte.
Le due ricerche delineano così un settore assicurativo in piena trasformazione, nel quale l’intelligenza artificiale rappresenta uno strumento sempre più rilevante sia per migliorare l’esperienza dei consumatori sia per rendere più efficienti i processi delle imprese. È proprio su queste prospettive che si concentra il confronto dell’Italian Insurtech Summit 2026, con l’obiettivo di individuare modelli di innovazione capaci di coniugare nuove tecnologie, competenze professionali e collaborazione tra gli operatori del mercato.
L’intervista di Affaritaliani a Simone Ranucci Brandimarte, Presidente di IIA
“Il payoff della settima edizione dell’Italian Insurtech Summit è Protection Highways. Ogni anno cerchiamo di individuare un messaggio che rappresenti lo stato di avanzamento della digitalizzazione del settore assicurativo italiano. Lo scorso anno il tema era Financial Inclusion, mentre quello precedente era Out of the Box. Protection Highways rappresenta il percorso compiuto negli ultimi sette anni per costruire delle vere e proprie autostrade digitali, infrastrutture attraverso le quali offrire nuovi servizi, creare valore, aumentare i volumi e semplificare la vita di cittadini, famiglie e imprese. Tuttavia, c’è ancora molto lavoro da fare. Ora che queste autostrade sono state costruite, dobbiamo sviluppare i servizi, definire modelli operativi efficaci, integrare l’intelligenza artificiale e, soprattutto, aumentare i volumi dei prodotti assicurativi distribuiti e gestiti attraverso piattaforme digitali“, ha dichiarato Simone Ranucci Brandimarte, Presidente di IIA, ai microfoni di Affaritaliani.
Brandimarte ha aggiunto: “Nel 2026, gli investimenti nel settore insurtech hanno raggiunto 1,6 miliardi di euro, rispetto ai 50 milioni del 2020. Si tratta di una crescita estremamente significativa, che dimostra quanto l’industria si sia sviluppata negli ultimi anni. Siamo però ancora a metà del percorso: la penetrazione assicurativa rimane contenuta e le opportunità di crescita sono importanti, sia nel mercato retail sia in quello corporate, dalle grandi aziende alle PMI, fino ai professionisti. Il clima che si respira è quindi molto positivo. Ritengo che stiamo entrando in una vera e propria età dell’oro per il settore assicurativo, grazie alla disponibilità di nuovi strumenti tecnologici, alle potenzialità di sviluppo e, soprattutto, alla crescente necessità di protezione“.
“In un contesto caratterizzato da profondi cambiamenti sociodemografici, macroeconomici e politici, che incidono anche sulla gestione delle finanze personali, sono convinto che il settore assicurativo possa svolgere un ruolo sempre più importante nel garantire sicurezza e protezione agli individui, alle famiglie e alle imprese. Credo che tutti coloro che operano in questo settore debbano essere orgogliosi di contribuire a questa missione e impegnarsi al massimo per realizzarla“, ha concluso Brandimarte.
L’intervista di Affaritaliani a Daniele Di Maio, Group Client Partner di Capgemini
“Credo che il valore del Summit sia quello di riunire attorno allo stesso tavolo compagnie assicurative, insurtech, distributori e operatori tecnologici, facendo dialogare visioni strategiche ed esperienze concrete. Il settore assicurativo sta attraversando una trasformazione che non riguarda soltanto la tecnologia, penso naturalmente all’intelligenza artificiale, ma anche il modo in cui i clienti accedono alla protezione, i canali distributivi e il ruolo stesso delle compagnie e degli operatori assicurativi. In questo scenario, l’intelligenza artificiale e l’embedded insurance consentono di avvicinare la protezione al momento in cui nasce effettivamente il bisogno, integrandola in ecosistemi come la mobilità, la salute, la casa e i servizi finanziari”, ha dichiarato Daniele Di Maio, Group Client Partner di Capgemini, ai microfoni di Affaritaliani.
Di Maio ha continuato: “Il Summit rappresenta quindi un’importante occasione per confrontare esperienze e modelli differenti, con l’obiettivo di comprendere quali siano realmente scalabili. È proprio questa la sfida principale: superare la fase di sperimentazione e trasformare le innovazioni in nuovi modelli di business su larga scala. Il dato più significativo della ricerca è che l’open e l’embedded insurance non rappresentano più soltanto iniziative distributive isolate, ma stanno diventando capacità strutturali, integrate nei percorsi di acquisto e nei modelli di business anche di operatori non assicurativi”.
“In Italia il mercato parte ancora da dimensioni contenute, ma presenta importanti fattori abilitanti. Penso innanzitutto al ruolo della bancassurance, particolarmente consolidato nel nostro Paese, ma anche alla telematica e agli ecosistemi digitali, ambiti nei quali si registrano grande interesse e un crescente sviluppo. La ricerca conferma infatti un aumento degli operatori attivi nell’embedded insurance e prospettive di crescita positive anche in termini di volumi, soprattutto in alcuni settori, come le utility e il comparto automobilistico. La vera sfida, ancora una volta, non consiste semplicemente nell’inserire una polizza all’interno di un processo di acquisto, ma nell’integrare prodotti, partner, dati, pricing e servizi, fino alla gestione del sinistro, in un’esperienza realmente completa, dall’inizio alla fine”, ha aggiunto Di Maio.
Di Maio ha concluso: “È proprio in questo ambito che interviene Capgemini: possiamo supportare le compagnie assicurative e i loro partner nella definizione dei modelli di business, nella gestione degli ecosistemi e nella realizzazione dell’infrastruttura tecnologica che collega la fabbrica dei prodotti assicurativi con gli operatori che gestiscono direttamente la relazione con il cliente”.
L’intervista di Affaritaliani a Fabio Frisa, Responsabile Insurance di Accenture Italia
“Il settore assicurativo è uno di quelli maggiormente interessati dall’impatto dell’intelligenza artificiale, una tecnologia destinata a trasformare profondamente il modo di fare assicurazione, dalla distribuzione dei prodotti fino alla gestione dei sinistri. Le compagnie stanno già investendo molto in questa direzione e i primi risultati sono significativi. Nella gestione operativa dei sinistri, ad esempio, osserviamo già incrementi della produttività che possono raggiungere il 30-35%, mentre sul fronte commerciale l’intelligenza artificiale può contribuire ad aumentare fino al 40% le opportunità di business. La gestione dei sinistri, la valutazione e l’assunzione dei rischi e la definizione dei prezzi rappresentano oggi alcune delle aree maggiormente interessate da questa trasformazione. Riteniamo, tuttavia, che sia in arrivo una nuova fase di innovazione, capace di generare benefici significativi anche nella distribuzione assicurativa e nell’assistenza agli agenti“, ha dichiarato Fabio Frisa, Responsabile Insurance di Accenture Italia.
Frisa ha concluso: “La vera sfida, a questo punto, riguarda le competenze. È necessario accompagnare le persone in un percorso di evoluzione professionale, fornendo loro gli strumenti e la formazione necessari per utilizzare l’intelligenza artificiale nel modo più efficace possibile. Solo così sarà possibile sfruttare pienamente il potenziale di questa tecnologia e tradurlo in benefici concreti per le compagnie, gli intermediari e i clienti“.
L’intervista di Affaritaliani a Luca Pegurri, Responsabile Business di YOLO
“Fin dall’inizio della sua storia, circa dieci anni fa, YOLO ha portato nel mercato assicurativo il tema della digitalizzazione della distribuzione, contribuendo progressivamente all’evoluzione verso un modello omnicanale, capace di integrare i canali completamente digitali con quelli intermediati. In questo percorso, l’intelligenza artificiale rappresenta un ulteriore elemento di innovazione, che si inserisce nella nostra visione di una distribuzione assicurativa sempre più efficace, sia per i clienti che cercano autonomamente soluzioni di protezione, sia per gli intermediari che le propongono. L’intelligenza artificiale sta infatti assumendo un ruolo fondamentale, non per sostituire il valore dell’intermediario assicurativo o dei canali tradizionali, nei quali la relazione umana con il cliente rimane centrale, ma per supportarne e potenziarne l’attività“, ha dichiarato Luca Pegurri, Responsabile Business di YOLO, ai microfoni di Affaritaliani.
“Grazie a queste tecnologie, gli intermediari possono accedere a informazioni in modo più rapido, preciso e puntuale, disponendo di strumenti e argomenti commerciali più efficaci per accompagnare il cliente nella scelta delle soluzioni assicurative più adatte alle sue esigenze. In questa prospettiva, l’intelligenza artificiale diventa un vero e proprio moltiplicatore di opportunità e un acceleratore del business degli intermediari assicurativi, contribuendo a rendere la distribuzione più efficiente e a valorizzare ulteriormente il ruolo della consulenza umana“, ha concluso Pegurri.
L’intervista di Affaritaliani a Giuseppe Dosi, Executive Director e Insurance Practice Leader presso CRIF
“Oggi, grazie ai dati e alla tecnologia, è possibile implementare processi di data-driven underwriting, che consentono di passare dalla semplice partita IVA all’emissione di una polizza per molte piccole e medie imprese italiane, senza dover inserire manualmente le informazioni. Attraverso l’utilizzo di dati esterni e dell’intelligenza artificiale, possiamo analizzare le esigenze delle imprese, valutare i rischi e individuare le soluzioni assicurative più adatte, rendendo il processo più rapido, dinamico ed efficiente. Automatizzare, però, non significa rinunciare al controllo sulla qualità del rischio. Al contrario, i dati e gli strumenti di analisi consentono di effettuare valutazioni approfondite, mantenendo il rigore tecnico necessario. Naturalmente, non tutti i rischi possono essere gestiti automaticamente: alcune situazioni richiedono ancora l’intervento e il giudizio umano. Tuttavia, questo modello può essere applicato a una parte significativa del mercato, migliorando l’efficienza dei processi senza compromettere la qualità delle decisioni assicurative”, ha dichiarato Giuseppe Dosi, Executive Director e Insurance Practice Leader presso CRIF, ai microfoni di Affaritaliani.
L’intervista di Affaritaliani a Jody Saglia, Head of Underwriting and Physical Intelligence di Generali Italia
“In Generali stiamo investendo molto nell’intelligenza artificiale, sia generativa sia, in prospettiva, fisica, con l’obiettivo di trasformare il nostro modello di business e migliorare i servizi offerti ai clienti. Stiamo applicando queste tecnologie a diversi processi assicurativi, dalla sottoscrizione alla valutazione dei rischi, fino alla definizione di premi sempre più accurati e personalizzati. L’intelligenza artificiale ci permette inoltre di rendere più rapida ed efficiente la gestione dei sinistri, migliorando la stima dei danni e i processi di rimborso. La nostra ambizione è evolvere da semplici assicuratori che assumono rischi a veri e propri gestori del rischio, integrando nei prodotti servizi di prevenzione capaci di anticipare potenziali danni e incidenti, sia nel settore delle imprese e delle abitazioni sia in quello della salute. Attraverso l’utilizzo dei dati e dei sistemi intelligenti vogliamo quindi offrire ai clienti non soltanto una protezione assicurativa, ma anche strumenti concreti per prevenire i rischi e migliorare la loro esperienza complessiva“, ha dichiarato Jody Saglia, Head of Underwriting and Physical Intelligence di Generali Italia, ai microfoni di Affaritaliani.
L’intervista di Affaritaliani a Italo Gentili, Executive Director di Moov-Tech
“Stiamo assistendo a un’evoluzione delle esigenze dei clienti, che richiede lo sviluppo di nuovi modelli assicurativi e di nuove modalità per avvicinare le persone ai prodotti e ai servizi di protezione. In questo contesto, stiamo puntando sempre di più sull’embedded insurance, ovvero sull’integrazione delle coperture assicurative all’interno di offerte più ampie di prodotti e servizi. Pensiamo, ad esempio, ai servizi di noleggio o ai finanziamenti, nei quali è possibile proporre soluzioni assicurative direttamente collegate al prodotto acquistato. L’obiettivo è offrire coperture sempre più pertinenti, accessibili e integrate nell’esperienza del cliente, capaci di rispondere in modo concreto alle sue esigenze nel momento in cui si manifestano“, ha dichiarato Italo Gentili, Executive Director di Moov-Tech, ai microfoni di Affaritaliani.
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno