
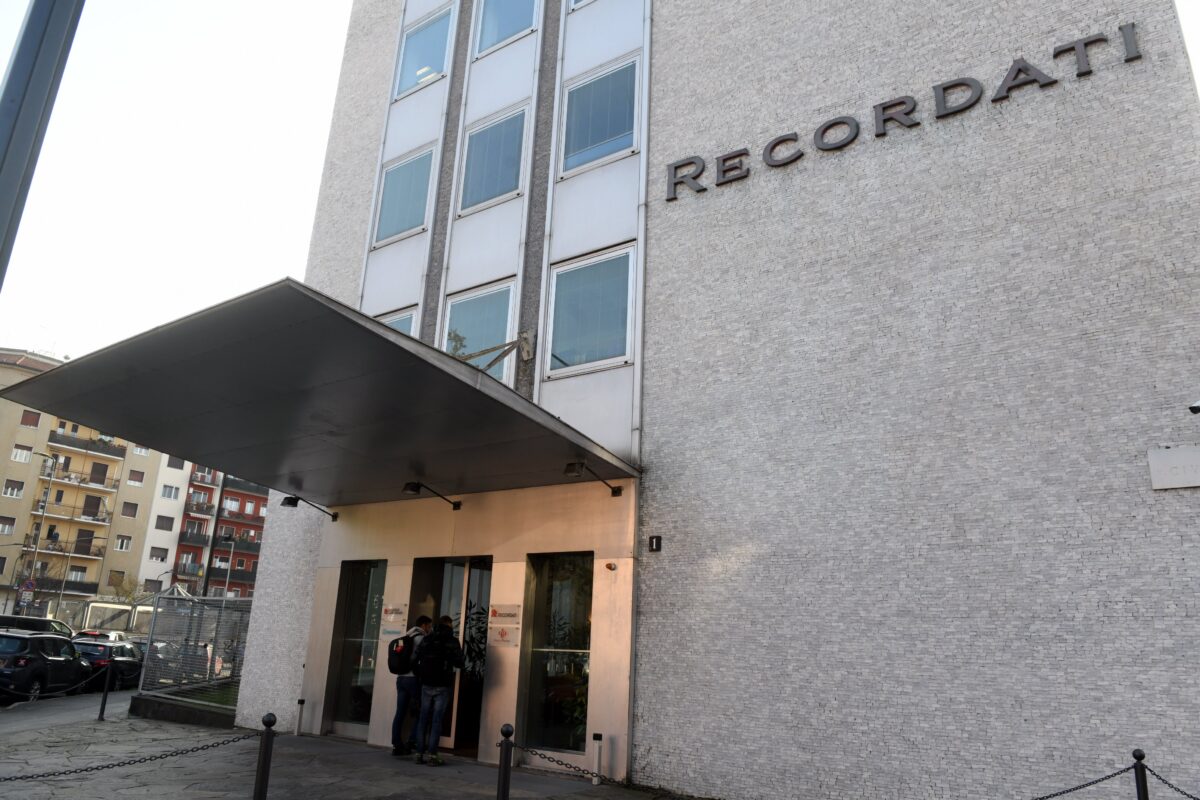

Recordati, offerta finale a 53 euro: il caso Isturisa riapre il dibattito sul valore del gruppo
Si decide nelle ultime ore la partita dell’offerta pubblica di acquisto su Recordati. Respighi BidCo, il veicolo sostenuto da CVC Fund IX e Groupe Bruxelles Lambert, ha fissato a 53 euro per azione la propria proposta migliore e finale, escludendo ulteriori rilanci. Per gli investitori, il confronto non riguarda soltanto la congruità del prezzo: contrappone la certezza del contante oggi alle prospettive di crescita della società, sulle quali è appena emerso un nuovo elemento di rischio.
Per settimane il dibattito si è concentrato soprattutto sul riassetto che vede, accanto all’azionista di controllo, Groupe Bruxelles Lambert insieme a investitori istituzionali internazionali. Soprattutto, a pochi giorni dalla scadenza dell’offerta, la vicenda dei brevetti di Isturisa ha spostato l’attenzione sul valore futuro del gruppo.
Il nodo Isturisa
Il 20 ottobre Recordati ha comunicato che un produttore di farmaci generici ha presentato alla Food and Drug Administration statunitense una domanda per commercializzare una versione generica di Isturisa. La notifica, formulata attraverso una lettera Paragraph IV, contesta brevetti con scadenze comprese tra il 2031 e il 2035.
La società ha annunciato che difenderà i propri diritti e ha ribadito la convinzione che nessun concorrente generico potrà arrivare sul mercato prima del 2033. La contestazione non determina automaticamente l’esito della disputa, ma introduce un’incertezza rilevante in uno degli snodi centrali della valutazione di Recordati.
Isturisa, indicato per il trattamento della sindrome di Cushing, occupa infatti un ruolo decisivo nei piani del gruppo. Il management ne ha stimato vendite annue potenziali per circa 1,2 miliardi di euro, più che raddoppiando in meno di un anno le precedenti ambizioni commerciali. Proprio questo potenziale sostiene la tesi di chi considera insufficiente l’offerta; allo stesso tempo, la controversia brevettuale ricorda che quelle prospettive dipendono da investimenti, tempi di sviluppo commerciale e tutela della proprietà intellettuale.
Il significato dei 53 euro
Il consiglio di amministrazione ha accolto all’unanimità il miglioramento della proposta a 53 euro di inizio ottobre, collocata nella forchetta di valutazione indicata dall’advisor degli amministratori indipendenti. Alla luce anche del nuovo scenario su Isturisa, i 53 euro appaiono una valorizzazione ancor più competitiva: trasformano subito in liquidità una parte rilevante del valore costruito, in una fase caratterizzata da mercati volatili e tassi in rialzo. La scelta alternativa è restare esposti a una crescita potenzialmente significativa, ma non priva di ostacoli industriali, commerciali e legali.
Chi decide di non aderire deve considerare anche il possibile venir meno della quotazione e la conseguente riduzione della liquidità del titolo. Per contro, il passaggio a una dimensione meno esposta all’esame trimestrale dei mercati potrebbe consentire alla società di affrontare con maggiore continuità gli investimenti necessari negli Stati Uniti e una controversia brevettuale destinata, per sua natura, a svilupparsi su un orizzonte pluriennale.
La scelta degli azionisti
La finestra ordinaria si chiude venerdì 23 ottobre. Qualora i termini venissero riaperti, sarebbe prevista una seconda finestra dal 3 al 9 novembre. La decisione resta in capo agli azionisti, ma il bivio è ormai definito: incassare oggi 53 euro per azione oppure puntare sul valore futuro di Recordati, accettandone tempi e rischi.
Per chi ha accompagnato la società nel suo lungo percorso di crescita, aderire non equivale necessariamente a rinunciare al futuro dell’azienda. Può significare, piuttosto, consolidare il valore maturato fin qui a condizioni che, soprattutto dopo le novità su Isturisa, si confermano difficili da considerare marginali.
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno