

Consumi: in Italia il 37% delle famiglie è composto da single. Il parere dell’AI batte amici e familiari
La crescita delle aziende si gioca da sempre sulla comprensione della domanda dei consumatori, ma le preferenze oggi stanno cambiando più rapidamente di quanto molte strategie riescano a seguire. Infatti, i marchi continuano a competere per conquistare clienti che hanno già voltato pagina: puntano sul prezzo quando è il valore a contare di più, cercano di attirare l’attenzione anziché guadagnarsi la fiducia e trascurano il ruolo crescente dell’intelligenza artificiale nelle decisioni di acquisto.
È quanto emerge dallo studio Global Consumers Have Moved On. Has Your Growth Strategy Caught Up?, pubblicato da Boston Consulting Group (BCG) sulla base di un’indagine condotta su oltre 13.000 consumatori in 12 mercati, tra cui l’Italia, che individua cinque tendenze che stanno ridisegnando i comportamenti d’acquisto a livello globale, interconnesse tra loro più di quanto le aziende tendano a considerare: una persona può essere al tempo stesso attenta alla longevità e vivere da sola. È su questo intreccio di priorità individuali, non su categorie merceologiche isolate, che si gioca la crescita futura.
“Come sempre, la sfida per le aziende è rimanere al passo coi tempi. Ma se da un lato l’AI rende ancora più complessa l’equazione del marketing e della comunicazione, dall’altro è bene non perdere di vista o fondamentali. Le grandi opportunità continuano a passare in primis da una vera comprensione dei trend e dei consumatori”, commenta Antonio Faraldi, Managing Director e Partner di BCG.
Non solo quanto costa, ma anche: vale quello che costa?
Il 67% del campione a livello globale dichiara di non comprare un prodotto, anche potendoselo permettere, se non ne percepisce un valore reale. Il prezzo determina l’ingresso di un prodotto nel set di considerazione, ma è il valore percepito, fatto di qualità, servizio, convenienza e fiducia, a determinare la scelta finale. Solo il 14% dei marchi analizzati dallo studio riesce oggi a competere in modo coerente su questa dimensione.
La longevità diventa prioritaria in ogni categoria di spesa
Sul piano internazionale, tre consumatori su quattro indicano salute e benessere come il primo indicatore di una vita prospera, prima di carriera e ricchezza. In Italia, il 34% dei consumatori può essere definito un longevity seeker, ovvero alla ricerca di prodotti e servizi salutari dall’alimentazione al fitness fino alla pianificazione finanziaria. Il profilo emerge nei consumi: il 63% ha acquistato cibi per la salute intestinale nell’ultimo anno (19 punti percentuali in più rispetto alresto della popolazione), il 56% possiede una polizza vita (+19 punti) e il 52% consuma creme anti-invecchiamento (+12 punti).
Il report rileva anche quanto rapidamente questa tendenza possa propagarsi tra le diverse categorie merceologiche: in Europa gli utilizzatori di farmaci GLP-1 sono oggi circa 9 milioni, con una stima di superare i 20 milioni entro il 2030, un fenomeno che sta già ridisegnando la domanda in comparti come alimentare, abbigliamento, bellezza e fitness.
Si vive da soli per scelta, soprattutto in Italia
La terza tendenza è quella in cui l’Italia si distingue maggiormente: la vita da soli. Il report registra che il 30% delle famiglie nei mercati maturi è oggi composto da un solo individuo, in crescita di 6 punti percentuali dal 2010. In Italia questa quota arriva al 37%, con un incremento di 7 punti nello stesso periodo. Più che una “condizione”, è una scelta deliberata che gli italiani associano a indipendenza nelle decisioni (circa il 52% degli intervistati), tranquillità (50%) e fiducia in sé stessi (50%), mentre solo il 20% la collega alla solitudine.
Chi vive solo spende però due o tre volte di più pro capite rispetto a una famiglia numerosa e tra il 50% e il 70% dei single italiani si dichiara insoddisfatto dell’offerta in categorie come pet care, ristorazione e servizi per la casa, pensate ancora per nuclei più ampi. Il percorso d’acquisto di chi vive solo, osserva il report, comprende circa il 30% di punti di contatto in meno rispetto a quello delle famiglie multipersonali, una caratteristica che può favorire una maggiore fedeltà alla marca per chi saprà intercettarla.
“I dati ci dicono che per molte persone vivere da soli è una scelta consapevole, non una condizione temporanea o accidentale” osserva Faraldi. “Questo segmento di consumatori è decisamente in crescita e rappresenta una grande opportunità per le aziende, a patto di sviluppare proposizioni mirate e di non provare ad intercettarli come se fossero un’appendice dell’offerta per i nuclei familiari.”
Cambia il rapporto con la fiducia
Il 43% dei consumatori nel mondo si dichiara sopraffatto dal volume di informazioni a cui è esposto (il 33% nel nostro Paese) e oltre la metà non si fida pienamente di nessuna fonte. In risposta, chi acquista concentra la fiducia su un numero più ristretto di canali: il parere degli esperti, la rete di amici e familiari e, in modo sorprendente, gli strumenti di intelligenza artificiale. “Rispetto ai consumatori di altri paesi, gli Italiani sono più fiduciosi nei confronti dell’AI, che è già uno strumento d’informazione su prodotti e servizi alla stregua del parere di amici e parenti”, aggiunge Faraldi.
Infatti, in Italia l’AI è già la seconda fonte più fidata, subito dopo il parere degli esperti e prima di media, amici e familiari, con una crescita di fiducia prevista di 6 punti percentuali entro il 2030 (15 punti a livello globale, dove però il punto di partenza è più basso).
Le decisioni sono guidate dall’AI
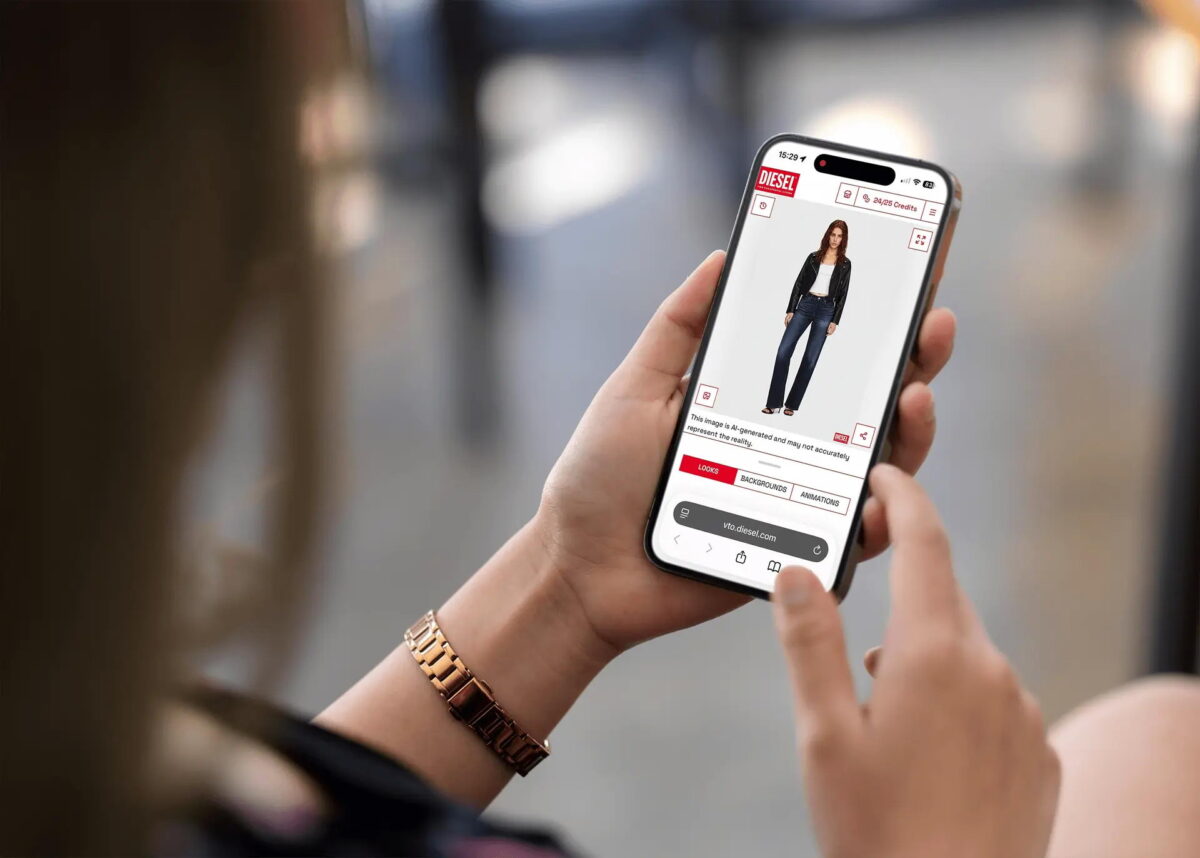
L’adozione dell’AI nelle scelte d’acquisto è forse quella con le implicazioni più dirette per i brand. Nel 63% dei custumer journey assistiti dall’AI a livello globale, lo strumento introduce marchi che l’acquirente non avrebbe altrimenti considerato. A livello globale, il 31% dei consumatori usa già l’AI in qualche fase del proprio percorso d’acquisto, il triplo rispetto a 18 mesi fa, e il 70% di chi la consulta regolarmente finisce per comprare ciò che lo strumento consiglia. Il tasso di adozione è più elevato proprio tra i segmenti che fanno gola ai marchi: nei mercati emergenti, la quota di chi usa l’AI per lo shopping raggiunge il 50% (contro il 26% nei mercati sviluppati); tra Gen Z e Millennial si arriva al 42% e tra famiglie con redditi più elevati al 43%.
In Italia il 28% del panel usa l’AI per scegliere cosa comprare, il 16% la consulta regolarmente, ma di questi solo il 50% arriva poi alla cassa e appena l’8% degli italiani compra direttamente su consiglio dell’AI, un segnale che la fiducia nella tecnologia non si traduce ancora pienamente in comportamento d’acquisto.
Il quadro che emerge dal report è quello di un consumatore, italiano così come globale, che si è già mosso su più fronti insieme, dalla scelta di vivere solo alla fiducia crescente nell’intelligenza artificiale. Le aziende che vogliono intercettare questi cambiamenti, secondo BCG devono muoversi su più fronti contemporaneamente: competere sul valore percepito più che sul prezzo, costruire prodotti e servizi pensati per segmenti come i single e i longevity seeker, rendere verificabili le proprie promesse di qualità agli occhi di consumatori ed esperti, nonché verificare come i propri marchi vengono rappresentati dai tool di intelligenza artificiale, che sempre più spesso costruiscono il set di marche in gioco prima ancora che il consumatore raggiunga un canale di vendita diretto.
LEGGI LE NEWS DELLA SEZIONE TECH&DIGITAL
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno