


Prestiti, la cessione del quinto batte il personale: risparmi fino a 1.250 euro
Negli ultimi anni il mercato del credito al consumo è cambiato profondamente. Dopo la forte crescita dei tassi tra il 2022 e il 2024, nel 2025 le condizioni di accesso al credito hanno iniziato a normalizzarsi, una tendenza proseguita nel 2026, che continua a offrire uno scenario favorevole per le famiglie italiane.
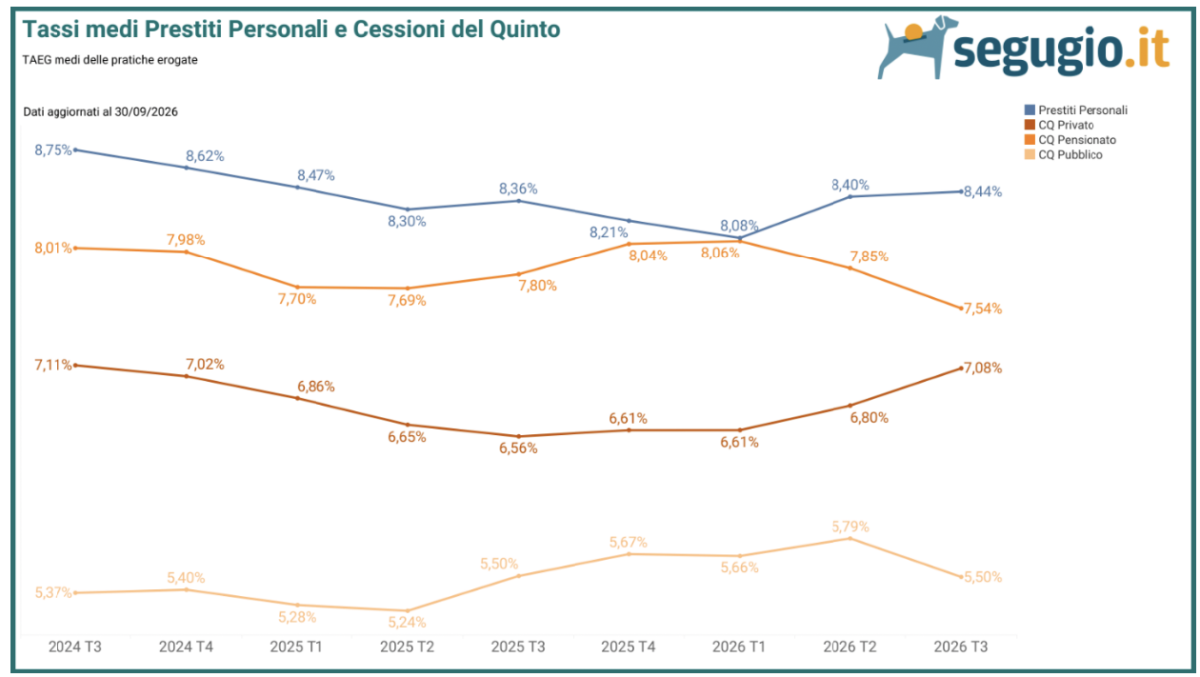
Il costo del credito è uno degli elementi che distinguono più chiaramente le due principali forme di finanziamento a disposizione dei consumatori: prestito personale e cessione del quinto. I dati dell’Osservatorio Finanziamenti di Segugio.it mostrano infatti che quest’ultima presenta in genere tassi più contenuti. Nel terzo trimestre del 2026, a fronte di un TAEG medio dell’8,44% per i prestiti personali erogati, la cessione del quinto si ferma al 7,54% per i dipendenti privati, al 7,08% per i pensionati e al 5,50% per i dipendenti pubblici, che beneficiano delle condizioni più vantaggiose.
A spiegare questa differenza è soprattutto il diverso rischio assunto dagli istituti finanziari. Con la cessione del quinto, la rata viene trattenuta direttamente dalla busta paga o dalla pensione, rendendo il rimborso più regolare e riducendo sensibilmente la possibilità di mancati pagamenti. A rafforzare le garanzie contribuiscono inoltre le coperture assicurative obbligatorie e, per i lavoratori dipendenti, il TFR. È proprio questo insieme di tutele a consentire a banche e finanziarie di proporre condizioni mediamente più convenienti rispetto ai prestiti personali, dove il pagamento delle rate dipende interamente dal cliente.
Prestito personale e cessione del quinto: due strumenti con caratteristiche diverse
Prestito personale e cessione del quinto permettono entrambi di ottenere liquidità, ma lo fanno con caratteristiche diverse e rispondono a esigenze specifiche. Il prestito personale punta soprattutto sulla flessibilità: le somme ottenute possono essere utilizzate liberamente per un’ampia gamma di finalità, dalla semplice necessità di liquidità alle spese per la casa, fino all’acquisto di un’automobile.
Nel terzo trimestre del 2026 l’importo medio richiesto si attesta intorno ai 10.500 euro, mentre la durata media supera i cinque anni. Tra i suoi principali punti di forza c’è la rapidità: l’erogazione avviene generalmente in tempi brevi, anche se l’accesso al credito resta strettamente legato alla valutazione del merito creditizio e della capacità reddituale del richiedente.
La cessione del quinto segue invece una logica diversa: come detto, la rata viene trattenuta direttamente dalla busta paga o dalla pensione e non può superare un quinto del reddito netto mensile. Il vantaggio principale di questa soluzione è la possibilità di accedere a importi più elevati, grazie alle maggiori garanzie offerte alle finanziarie.
Nel terzo trimestre del 2026 l’importo medio richiesto raggiunge infatti i 21.600 euro, più del doppio rispetto ai prestiti personali, mentre la durata media arriva a 8 anni, circa 3 anni in più. Anche il profilo dei richiedenti evidenzia caratteristiche precise: i dipendenti privati rappresentano la quota principale della domanda, pari al 46,1% del totale, seguiti dai dipendenti pubblici con il 31,2% del mix e dai pensionati con il 22,7%.
Rispetto a un prestito personale, con la cessione del quinto un dipendente pubblico risparmia il 7,3%, un pensionato il 3,3% e un dipendente privato il 2,1%
Le simulazioni di Segugio.it mostrano con chiarezza che sono i dipendenti pubblici a ottenere il beneficio maggiore scegliendo la cessione del quinto al posto di un prestito personale tradizionale. Su un finanziamento di 15.000 euro da rimborsare in 5 anni, una cessione del quinto al TAEG medio del 5,50% prevede una rata di circa 286 euro, contro i 307 euro di un prestito personale al TAEG medio dell’8,44%: 21 euro in meno ogni mese, che diventano oltre 1.250 euro di risparmio nell’intera durata del finanziamento.
Il vantaggio resta significativo anche per i pensionati: con un TAEG medio del 7,08%, la rata si attesta intorno ai 297 euro, permettendo di risparmiare circa 10 euro al mese e quasi 600 euro complessivi rispetto a un prestito personale equivalente. Per i dipendenti privati, infine, il TAEG medio del 7,54% si traduce in una rata di circa 301 euro, con un risparmio di 6 euro al mese e di quasi 400 euro nell’arco dei 5 anni.
Numeri che, nel complesso, rendono evidente la convenienza in termini economici della cessione del quinto rispetto al prestito personale: il risparmio sul costo del credito nell’esempio citato raggiunge il 7,3% per i dipendenti pubblici, il 3,3% per i pensionati e il 2,1% per i dipendenti privati. Un risultato che conferma come le garanzie aggiuntive alla base di questo strumento si traducano concretamente in condizioni economiche mediamente più vantaggiose.
“L’aspetto più interessante che emerge dai dati non è soltanto il vantaggio economico della cessione del quinto rispetto al prestito personale, ma il fatto che il mercato attribuisce un valore concreto alle garanzie offerte dal cliente” – spiega Matteo Favaro, COO & Managing Director Financial Products di Segugio.it.
“Le differenze di costo che osserviamo riflettono una diversa valutazione del rischio da parte di banche e finanziarie: quando i flussi di rimborso sono più prevedibili il credito diventa meno costoso e può essere concesso anche per importi più elevati. Per il consumatore questo significa che non esiste una soluzione universalmente migliore dell’altra: optare per una o per l’altra soluzione dipende dall’obiettivo da finanziare, dall’importo necessario, dall’orizzonte di rimborso, dal proprio profilo e, non meno importante, dalla velocità di erogazione del credito.
In questo contesto, confrontare le offerte non è più solo un’opportunità di risparmio ma una parte essenziale del processo decisionale. Strumenti di comparazione come Segugio.it assumono un ruolo centrale, rendendo più facile e immediato identificare la soluzione realmente più efficiente per le proprie esigenze”.