

JAKALA Digital Coffee, presentata la ricerca Insurance Radar 2026: gli italiani riconoscono i rischi ma non si proteggono
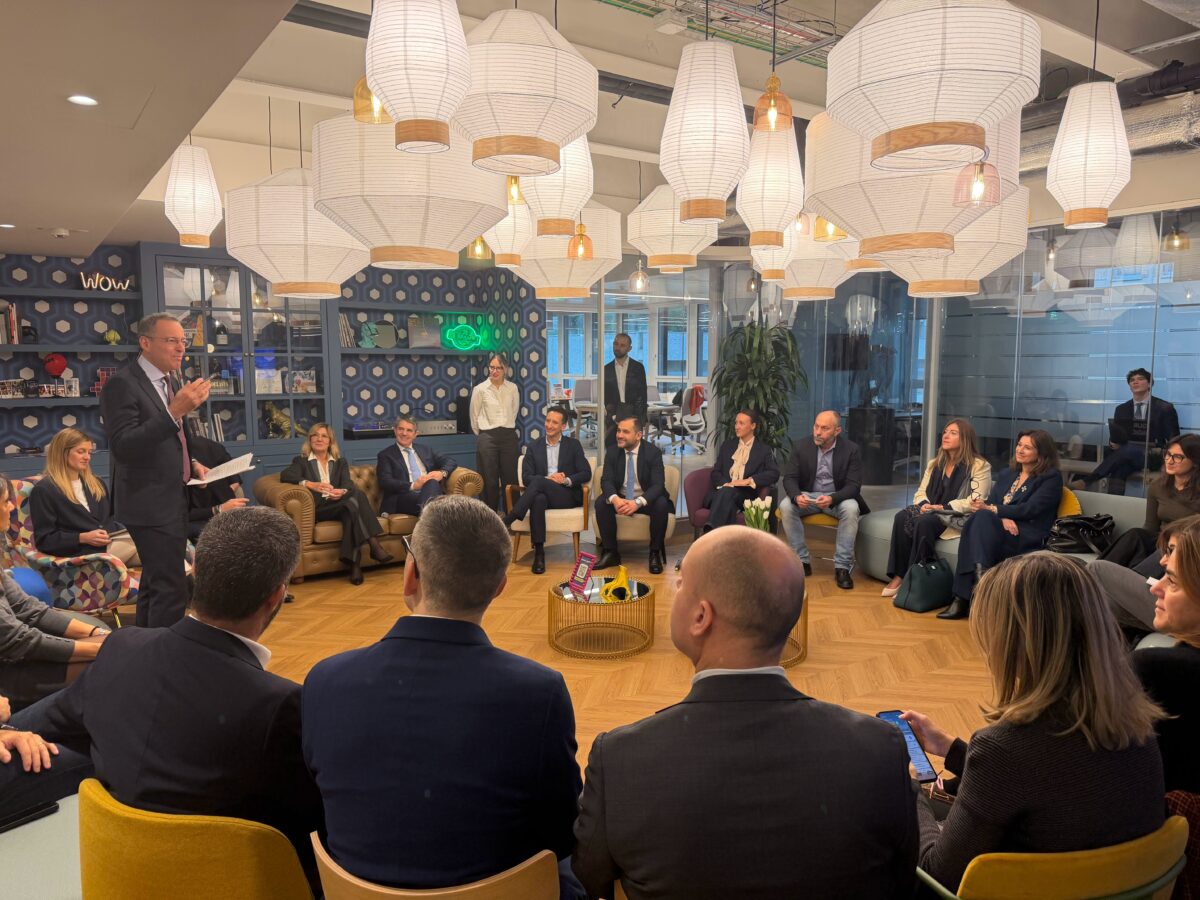
Gli italiani sono sempre più consapevoli dei rischi che possono compromettere la salute, il patrimonio e la stabilità economica delle famiglie, ma questa consapevolezza non si traduce necessariamente in una protezione assicurativa adeguata. Il 62% dei consumatori non gestisce in modo proattivo le proprie coperture, mentre il 97% continua a considerare fondamentale il supporto di un consulente, anche in un mercato sempre più digitalizzato. È quanto emerge dall’Insurance Radar 2026, la ricerca presentata da JAKALA oggi a Milano, durante un nuovo appuntamento dei Digital Coffee, il format dedicato all’analisi delle trasformazioni dei mercati e delle abitudini dei consumatori.
Lo studio, condotto coinvolgendo 521 consumatori italiani, 100 agenti assicurativi e cinque esperti del settore, mette in evidenza il divario tra i rischi percepiti dalle persone, le coperture effettivamente sottoscritte e le strategie adottate dalle compagnie per intercettare nuovi bisogni. La presentazione è stata accompagnata da una tavola rotonda moderata da Andrea Cabrini, direttore di Class CNBC, con gli interventi di Tiziana Lamberti di Intesa Sanpaolo, Paolo Crivello di Reale Mutua Assicurazioni, Alberto Federici di Unipol, Federico Mancin di SBAM e, per JAKALA, Pasquale Imbimbo, Dafne Birtig e Francesca Antiga.
Uno dei principali elementi emersi dalla ricerca riguarda il cosiddetto protection gap, ovvero la distanza tra i bisogni di protezione delle famiglie e le assicurazioni effettivamente possedute. Secondo i dati raccolti da JAKALA, ogni nucleo familiare possiede mediamente tre polizze, ma il divario tra i rischi riconosciuti e quelli coperti equivale a circa due ulteriori polizze. Le maggiori lacune si registrano negli ambiti della salute, degli eventi meteorologici e dei viaggi. La ricerca individua tre differenti profili di consumatori, distinti in base all’atteggiamento nei confronti della protezione assicurativa.
Il 38% degli intervistati è definito “Proattivo“: si informa, valuta periodicamente le proprie esigenze e aggiorna le coperture in funzione dei cambiamenti personali e familiari. Il 36% appartiene invece alla categoria degli “Abitudinari“: possiede già una o più assicurazioni, ma tende a mantenerle nel tempo senza verificarne regolarmente l’adeguatezza.
Il restante 26% rientra nella categoria dei “Costretti“, ossia consumatori che sottoscrivono una polizza prevalentemente in risposta a obblighi, necessità immediate o scadenze. Nel complesso, quindi, quasi due italiani su tre non adottano un approccio attivo alla gestione dei rischi. Per il mercato assicurativo, questo comportamento rappresenta una doppia sfida: da una parte accompagnare i clienti che possiedono già delle polizze verso una maggiore consapevolezza, dall’altra intercettare esigenze di protezione che non si sono ancora tradotte in una scelta concreta.
“Il 62% degli intervistati non gestisce la propria protezione in modo proattivo. È un segnale che dovrebbe cambiare l’agenda delle compagnie: la prossima grande opportunità di crescita sarà far emergere bisogni che oggi restano inespressi e trasformarli in protezione concreta“, ha commentato Pasquale Imbimbo, Partner & Insurance Market Leader di JAKALA.
La distribuzione delle polizze fotografa un mercato ancora fortemente concentrato su alcune tipologie di rischio. Il 72% degli intervistati risulta assicurato per gli incidenti stradali, mentre il 58% possiede una copertura per il furto o i danni al veicolo. La percentuale scende sensibilmente quando si passa alla protezione dell’abitazione: soltanto il 38% dichiara di disporre di una copertura per la casa. Una differenza che assume particolare rilevanza considerando la crescente attenzione verso i danni provocati dagli eventi meteorologici estremi e le conseguenze economiche che questi possono comportare per le famiglie.
A frenare la sottoscrizione di nuove polizze intervengono soprattutto due fattori: il prezzo e la complessità dei prodotti assicurativi. Per il 64% degli intervistati il costo rappresenta uno degli elementi principali nella scelta, mentre il 54% considera determinante la chiarezza delle condizioni contrattuali. Il dato evidenzia come la questione economica non sia l’unico ostacolo alla diffusione delle coperture. Anche la capacità di comprendere le caratteristiche di un prodotto, le garanzie previste e gli eventuali limiti contrattuali può incidere sulla decisione di assicurarsi.
Un secondo elemento centrale dell’Insurance Radar 2026 riguarda il rapporto tra digitalizzazione e consulenza tradizionale. Nonostante la crescente disponibilità di piattaforme e strumenti online, il 97% degli intervistati dichiara di voler interagire con un consulente almeno in una fase del percorso assicurativo. Il 33% continua ad affidarsi completamente a un’agenzia, mentre il 29% segue un percorso ibrido: raccoglie informazioni sul web, confronta le soluzioni disponibili e successivamente si rivolge a un intermediario. Il digitale, quindi, assume un ruolo importante soprattutto nelle fasi di ricerca e orientamento, senza sostituire completamente il rapporto umano nel momento della scelta. Una prospettiva condivisa anche dagli operatori del settore: soltanto il 5% degli agenti intervistati immagina un futuro della distribuzione assicurativa prevalentemente digitale. Il risultato suggerisce che l’evoluzione del mercato non passerà necessariamente attraverso la sostituzione delle agenzie fisiche con piattaforme online, ma attraverso una maggiore integrazione tra strumenti tecnologici e consulenza personalizzata.
A incidere è anche la natura stessa dei prodotti assicurativi. A differenza di altri acquisti, la scelta di una polizza richiede di valutare eventi futuri incerti, spesso difficili da immaginare e da quantificare economicamente. Secondo Dafne Birtig, Insight Research Expert di JAKALA, la difficoltà è anche psicologica: proteggersi significa prendere oggi una decisione relativa a possibili situazioni negative che potrebbero verificarsi in futuro. Il consulente può quindi svolgere un ruolo importante nel rendere più comprensibili i rischi e nell’accompagnare il consumatore nella scelta delle coperture.
La ricerca dedica un approfondimento anche all’utilizzo dell’intelligenza artificiale nel settore assicurativo, evidenziando un livello di diffusione già significativo tra gli operatori. Il 65% degli agenti coinvolti nell’indagine dichiara di utilizzare strumenti di AI, principalmente per la comunicazione con i clienti, l’analisi dei bisogni e la gestione documentale. Si tratta di applicazioni che possono contribuire a semplificare alcune attività operative, ridurre i tempi dedicati alle procedure amministrative e migliorare l’organizzazione del lavoro.
La sfida per le compagnie sarà però andare oltre gli utilizzi prevalentemente organizzativi, integrando progressivamente l’intelligenza artificiale nei processi di consulenza e distribuzione. L’analisi dei dati può infatti aiutare gli intermediari a individuare esigenze assicurative non ancora soddisfatte, riconoscere i momenti in cui un cliente potrebbe aver bisogno di aggiornare la propria protezione e formulare proposte maggiormente coerenti con le sue caratteristiche. L’innovazione tecnologica assume così una funzione complementare alla consulenza: non necessariamente sostituire l’intermediario, ma metterlo nelle condizioni di comprendere meglio le esigenze dei clienti.
Come sottolineato da Francesca Antiga, Digital Insights Director di JAKALA, la ricerca evidenzia che non esiste un unico profilo di cliente assicurativo. Bisogni, aspettative e comportamenti cambiano sensibilmente tra i diversi segmenti di popolazione e anche il rapporto con le nuove tecnologie risulta differenziato. I risultati dell’Insurance Radar 2026 delineano un settore nel quale la crescita non dipende soltanto dall’ampliamento dell’offerta, ma anche dalla capacità di accompagnare i consumatori verso una maggiore consapevolezza dei rischi. La presenza di coperture assicurative non significa, infatti, che una famiglia abbia necessariamente valutato tutte le proprie esigenze di protezione. Il cambiamento delle condizioni lavorative, l’acquisto di un’abitazione, la nascita di un figlio o l’evoluzione dei rischi climatici possono modificare nel tempo il livello di tutela necessario.
Da questo punto di vista, la relazione tra compagnie e assicurati potrebbe diventare sempre meno legata al solo momento della sottoscrizione e sempre più orientata a un confronto continuativo. Per Federico Mancin, Head of Strategy di SBAM, il settore deve affrontare proprio questo passaggio, spostando l’attenzione dalla semplice vendita di protezione alla costruzione di consapevolezza. La comunicazione, la personalizzazione e la capacità di rendere comprensibili prodotti spesso complessi diventano quindi elementi centrali per costruire fiducia e rafforzare il rapporto tra imprese assicurative e consumatori.
Il quadro emerso durante il Digital Coffee di JAKALA evidenzia, in definitiva, un mercato caratterizzato da un ampio spazio di sviluppo, ma anche da una distanza significativa tra consapevolezza dei rischi e comportamenti effettivi. Il punto centrale non è soltanto aumentare il numero delle polizze sottoscritte, ma favorire scelte di protezione più consapevoli e adeguate alle esigenze delle persone. Una trasformazione nella quale consulenza umana, analisi dei dati e intelligenza artificiale sono destinate a svolgere ruoli sempre più integrati.
L’intervista di Affaritaliani a Pasquale Imbimbo, Partner & Insurance Market Leader di JAKALA
“Dalla ricerca è emerso che il protection gap è innanzitutto un problema di comprensione del cliente e dei suoi bisogni. Il cliente ci chiede di aiutarlo a comprendere quali rischi corre e come affrontarli. Questo comporta inevitabilmente un’evoluzione del ruolo dell’agente, che deve passare da una relazione prevalentemente commerciale a una consulenza sempre più personalizzata, basata su una conoscenza approfondita del cliente e delle sue esigenze. In questo percorso, le compagnie assicurative possono svolgere un ruolo fondamentale, agendo come una sorta di intelligence hub, capace di trasformare le informazioni raccolte sui clienti e dagli agenti in indicazioni concrete e utilizzabili durante l’attività di consulenza. Uno degli aspetti con cui ci confrontiamo quotidianamente è che gli agenti conoscono realmente e seguono in modo approfondito soltanto il 20-30% del proprio portafoglio clienti. Per questo lavoriamo per far comprendere loro l’importanza dei dati e dell’intelligenza artificiale, strumenti che possono aiutarli a conoscere e gestire meglio anche il restante 70-80%“, ha dichiarato Pasquale Imbimbo, Partner & Insurance Market Leader di JAKALA, ai microfoni di Affaritaliani.
Imbimbo ha concluso: “Le compagnie possono mettere a disposizione degli agenti soluzioni tecnologiche capaci di trasformare i dati in informazioni utili, migliorando la qualità delle interazioni e creando nuove opportunità di business. In questo modo, gli agenti possono lavorare in maniera più efficace anche con clienti che conoscono poco, ma che rappresentano una parte significativa del loro portafoglio. Questi strumenti consentono inoltre di ampliare la conoscenza dell’ecosistema familiare e relazionale dei clienti, affrontando un tema cruciale come quello del passaggio generazionale. La sfida è capire come costruire una relazione anche con i figli degli attuali assicurati, rispondere alle loro esigenze e mantenere nel tempo un rapporto di fiducia, evitando che le nuove generazioni escano dal portafoglio della compagnia”.
L’intervista di Affaritaliani a Federico Mancin, Head of Strategy di SBAM
“La ricerca evidenzia come, in un mondo sempre più orientato verso gli strumenti digitali e l’intelligenza artificiale, la stragrande maggioranza delle persone desideri ancora confrontarsi con un interlocutore umano, almeno in una fase del percorso di acquisto assicurativo. In questo contesto, il ruolo dell’agente rimane fondamentale, ma è altrettanto importante che sia preparato a comprendere le esigenze delle persone con cui si relaziona, soprattutto considerando che dallo studio emerge un divario nella conoscenza del proprio target. Da questo punto di vista, l’intelligenza artificiale rappresenta una grande opportunità per gli agenti e le compagnie assicurative, perché permette di aggregare e analizzare i dati, migliorando la conoscenza dei clienti e consentendo di sviluppare offerte sempre più personalizzate e, soprattutto, comprensibili“, ha dichiarato Federico Mancin, Head of Strategy di SBAM.
Mancin ha concluso: “Come agenzia creativa, crediamo inoltre che la creatività e la comunicazione possano svolgere un ruolo strategico su due fronti. Il primo riguarda la sensibilizzazione dei consumatori, aumentando la consapevolezza dei rischi e dell’importanza di proteggersi attraverso strumenti assicurativi adeguati. Il secondo è legato alla comprensione dei prodotti: dalla ricerca emerge infatti che le polizze assicurative sono spesso percepite come complesse e difficili da interpretare. Una comunicazione più chiara ed efficace può quindi aiutare le persone a comprendere meglio ciò che stanno acquistando, a valutarne le caratteristiche e a riconoscere con maggiore consapevolezza il rapporto tra qualità e prezzo delle coperture proposte”.
L’intervista di Affaritaliani a Francesca Antiga, Digital Insights Director di JAKALA
“Insurance Radar ha rappresentato per noi un momento importante e di grande valore per raccogliere e analizzare le aspettative e i bisogni dei diversi attori coinvolti nel mercato assicurativo. Oggi la ricerca assume un ruolo sempre più centrale nella costruzione del patrimonio informativo aziendale, anche grazie alle tecnologie disponibili, che permettono di trasformare i dati raccolti in insight concreti e utilizzabili, massimizzandone il valore. Dallo studio emergono sfumature differenti sia tra i consumatori sia tra gli agenti assicurativi. In particolare, per quanto riguarda questi ultimi, abbiamo individuato due approcci distinti nella percezione del proprio ruolo, legati anche all’età“, ha aggiunto Francesca Antiga, Digital Insights Director di JAKALA.
Antiga ha concluso: “Gli agenti più giovani, fino ai 44 anni, tendono a identificare il proprio ruolo principalmente nell’assistenza al cliente, mentre quelli più senior attribuiscono maggiore importanza alla costruzione e alla gestione della relazione con il cliente. Si tratta di una distinzione interessante, che evidenzia come anche all’interno della rete distributiva convivano sensibilità e modi diversi di interpretare la professione assicurativa”.
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno