

Italia a crescita zero, Pil fermo e inflazione al 5,5%
Petrolio e gas ìstanno presentando il conto all’economia italiana. Nel terzo trimestre il PIL ha smesso di crescere, mentre a ottobre l’inflazione è arrivata al 5,5%. E ora la BCE si prepara ad alzare ancora i tassi, con il rischio di frenare ulteriormente consumi e investimenti. È il quadro tracciato dalla Congiuntura Flash di novembre del Centro Studi Confindustria, con dati aggiornati al 18 novembre.
Dall’energia ai prezzi, fino ai tassi
Il rischio di scarsità si è ridotto, ma i prezzi restano alti. La produzione di petrolio nel Golfo è ancora 6 milioni di barili al giorno sotto i livelli di febbraio (a maggio il calo era di 15), e lo Stretto di Hormuz resta un punto critico. Il Brent è a 92 dollari al barile, dopo il picco di 118 di fine ottobre; il gas europeo è sceso a 82 euro/MWh, da 102.
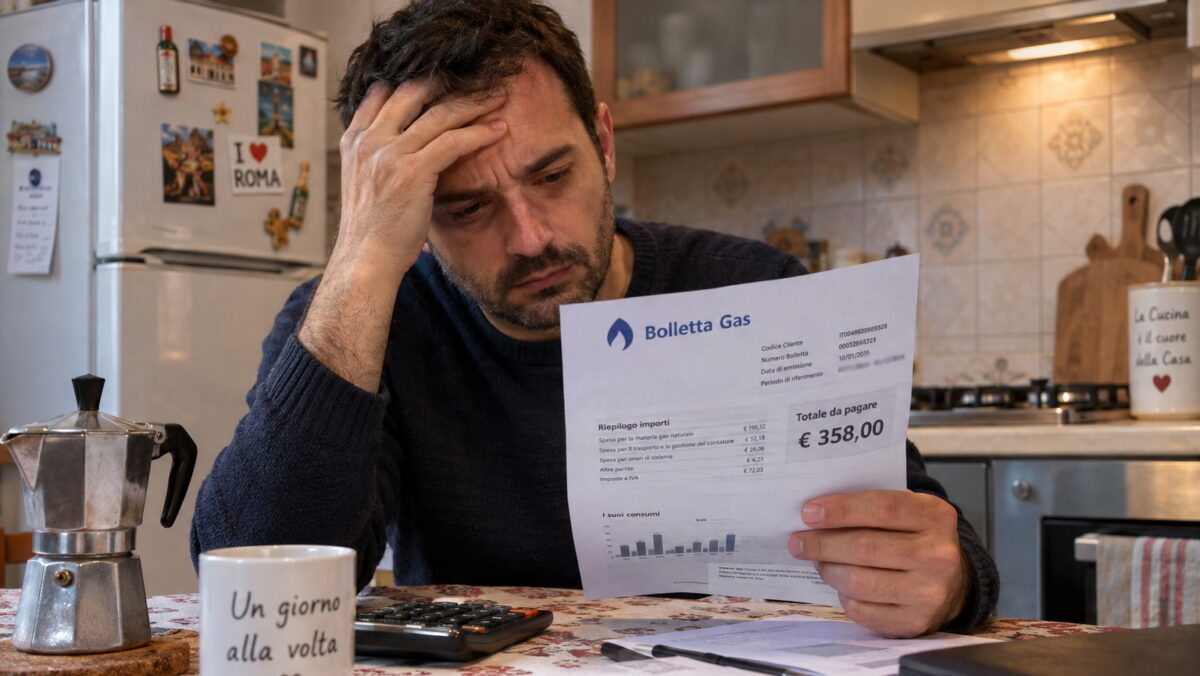
I rincari si stanno scaricando sui prezzi al consumo. L’inflazione italiana è passata dall’1,0% di inizio anno al 5,5% di ottobre, spinta dagli energetici (+31,4%), con l’elettricità a +35,8% e la benzina a +19,4%. Il segnale più preoccupante è l’inflazione di fondo, salita dall’1,8% di agosto al 2,3%: i costi dell’energia stanno passando a beni e servizi.
A fine ottobre la BCE ha lasciato i tassi al 2,50%, dopo i rialzi di giugno e settembre. I mercati però scontano altre due o tre strette da un quarto di punto, fino al 3,25%, tra fine 2026 e il 2027. Con l’inflazione dell’Eurozona al 4,0%, la pressione non si allenterà presto. Anche la Fed è ferma al 4,00%, ma sono attesi tre rialzi entro l’inizio del 2027.
Un’economia a due velocità
A tenere sono i servizi, sostenuti dal turismo straniero. Ad agosto la spesa dei visitatori esteri è cresciuta del 6,5% annuo e a settembre gli arrivi dall’estero sono aumentati del 3,9%, mentre calano i viaggi degli italiani nel Paese (-3,7%). Il PMI dei servizi si consolida in zona espansiva, a 52,0.
L’industria invece arranca. La produzione ha chiuso il terzo trimestre a -0,4% e a ottobre il PMI manifatturiero è tornato sotto la soglia di 50. I settori divergono: nei primi nove mesi l’auto recupera (+11,2%), mentre mobili, tessile–abbigliamento–pelli e chimica perdono intorno al 5%. Sul fronte investimenti, la fiducia delle imprese di beni strumentali resta su un trend di crescita, quella delle costruzioni no.
Frenano anche le famiglie. Le vendite al dettaglio sono scese dello 0,5% nel terzo trimestre e a ottobre la fiducia dei consumatori è scesa sotto la media del trimestre precedente. Il lavoro non aiuta: l’occupazione è ferma da aprile e la disoccupazione è salita dal 5,7% al 6,3% di settembre. L’export, infine, cresce appena (+0,3% nel trimestre): i mercati extra-UE (+3,1%) compensano il calo di quelli europei (-2,3%).
Il rischio che arriva da Wall Street
Sullo sfondo pesa un’incognita finanziaria. Da inizio ottobre a metà novembre il Nasdaq-100, l’indice dei grandi titoli tecnologici americani, ha perso il 12,9%. Secondo il CSC il calo, iniziato prima delle elezioni di Midterm, riflette anche le attese su un esito ritenuto meno favorevole alla diffusione dei data center. Il timore è lo scoppio di una bolla ICT.
I numeri spiegano la preoccupazione. Il debito dei settori ICT statunitensi è salito da 1.088 miliardi di dollari a fine 2024 a 1.472 a metà 2026 (+35%), per finanziare investimenti enormi, a partire dall’intelligenza artificiale. I ricavi crescono, ma non abbastanza da rendere sostenibile quell’indebitamento, e alcuni conti aziendali sotto le attese hanno innescato le vendite.
Per ora la Borsa italiana ha preso un’altra strada, risalendo da fine ottobre. Ma la correlazione storica con Wall Street è alta: 75% sulle variazioni mensili tra il 2018 e il 2025. Un contagio passerebbe soprattutto dai mercati e dalla ricchezza delle famiglie, più che dall’economia reale. Per un Paese già alle prese con energia cara e tassi in salita, sarebbe un freno in più.
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno