

La sorprendente vittoria di Lula, le prevedibili sfide di governo
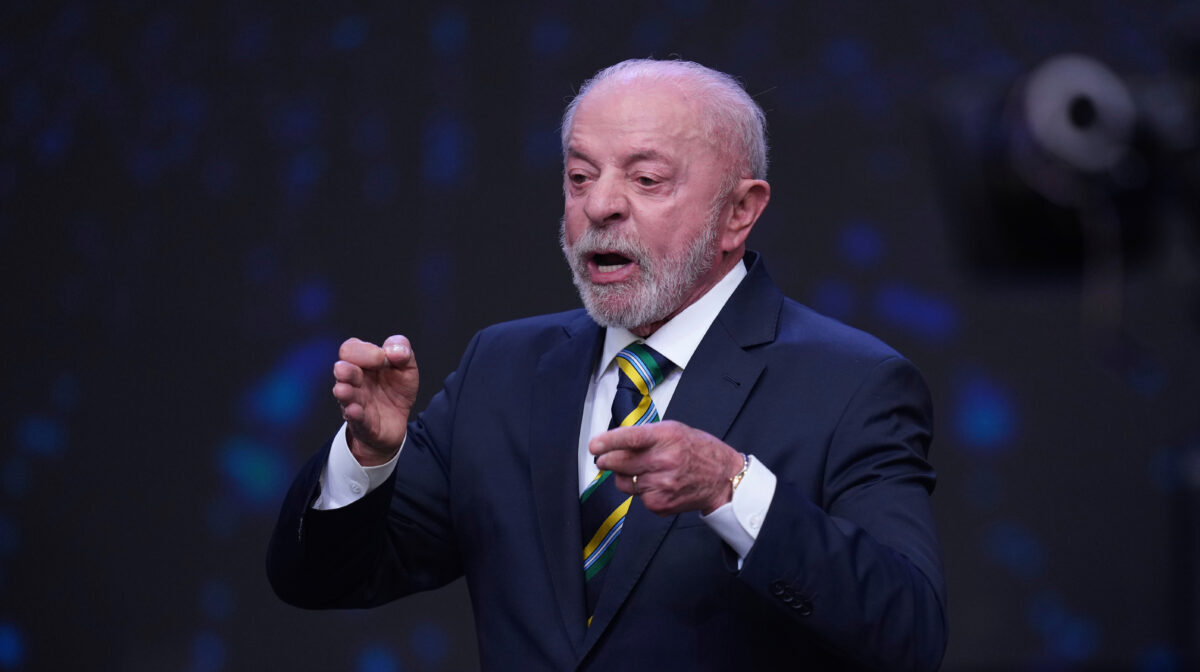
La vittoria di Luiz Inácio Lula da Silva al ballottaggio delle elezioni presidenziali in Brasile ha sorpreso sia gli investitori sia gli istituti che elaborano sondaggi. I mercati si erano posizionati in vista di una vittoria di Flávio Bolsonaro, dopo il primo turno e il rafforzamento della rappresentanza conservatrice in Parlamento. Lula, 81 anni, ha invece conquistato uno storico quarto mandato presidenziale, spingendo i mercati a rivedere le aspettative fiscali e monetarie per la più grande economia dell’America Latina.
L’analisi
La vendita degli asset brasiliani seguita alla rielezione di Lula mostra che molti investitori si erano posizionati in vista di un cambio di presidente. Tuttavia, le prospettive per l’economia brasiliana sono più stabili di quanto suggeriscano le oscillazioni degli asset del Paese, anche se una certa volatilità dei mercati è comprensibile, data la complessa storia delle politiche economiche brasiliane.
Nonostante la clamorosa rimonta politica di Lula, la composizione del Congresso brasiliano conta almeno quanto il risultato delle elezioni presidenziali. Nelle elezioni legislative svoltesi il 5 ottobre, insieme al primo turno delle presidenziali, i partiti conservatori hanno rafforzato la propria presenza in entrambe le Camere del Congresso. Il Partito Liberale di Bolsonaro ha ottenuto la più ampia rappresentanza parlamentare di un singolo partito dall’entrata in vigore della Costituzione del 1988, soprattutto al Senato. La sua maggiore influenza, insieme a quella degli altri rappresentanti conservatori, renderà più complessi i rapporti di Lula con il Parlamento.
Gli impegni di spesa di Lula, costosi, assunti durante la campagna elettorale dipendono dall’approvazione del Congresso. La composizione più conservatrice del Parlamento probabilmente limiterà l’espansione fiscale e potrebbe imporre un approccio pragmatico alla politica economica. Le voci progressiste che hanno sostenuto la vittoria di Lula potrebbero acquisire maggiore influenza, ma la realtà parlamentare ostacolerà cambiamenti significativi rispetto all’attuale quadro di politica economica. I mercati ricalibreranno le proprie valutazioni sui fondamentali del Brasile nel medio periodo, riconoscendo che Lula probabilmente accetterà alcuni vincoli e porterà avanti il proprio programma attraverso un Parlamento che né il suo partito né i suoi alleati hanno mai dominato.
Credibilità fiscale
Per il momento, prevediamo che il Brasile registrerà un moderato rallentamento economico a causa degli effetti ritardati degli elevati tassi d’interesse reali della Banca centrale del Brasile (BCB), che prevalgono sugli interventi di sostegno mirati che Lula ha fatto approvare dal Congresso uscente. Prevediamo che il Brasile registri una crescita del prodotto interno lordo (Pil) reale dell’1,8% nel 2026, in rallentamento all’1,6% l’anno successivo.
La fragilità del real brasiliano dopo le elezioni potrebbe determinare un andamento dell’inflazione complessiva leggermente più elevato, oltre agli effetti dei prezzi dei prodotti energetici. Tuttavia, un’impennata dell’inflazione è improbabile se la BCB riuscirà a stabilizzare l’andamento del real e le aspettative d’inflazione del settore privato attraverso una politica monetaria relativamente restrittiva.
La credibilità fiscale sarà probabilmente il tema determinante del quarto mandato di Lula. Durante la campagna elettorale, le sue promesse populiste sono state stimate in circa lo 0,3-0,5% del Pil. Sebbene modesti se considerati isolatamente, questi impegni arrivano mentre il Brasile fatica a mantenere gli obiettivi di un piccolo avanzo primario proposti da Fernando Haddad, ex ministro delle Finanze di Lula.
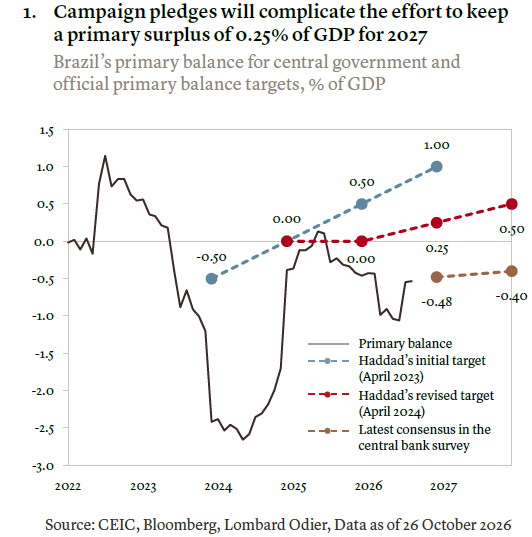
È troppo presto per prevedere quali saranno le priorità di spesa di Lula nel 2027, ma l’attuale quadro fiscale sarà difficile da gestire, date le conseguenze volatili sui mercati dei capitali. Finanziare nuove spese attraverso un aumento della tassazione sarà altrettanto difficile, data la complessità del sistema fiscale brasiliano, mentre tagliare altre voci di spesa sarebbe politicamente complicato. I mercati seguiranno con attenzione la scelta della persona che Lula nominerà a dicembre per affrontare queste questioni di politica economica. Sarà la prima importante occasione per il presidente rieletto di tranquillizzare gli investitori.
Sul fronte della politica monetaria, gli investitori rivedranno le aspettative di rapidi tagli dei tassi d’interesse. L’ottimismo riguardo a un ulteriore allentamento monetario aveva riflesso in parte le aspettative di una vittoria di Bolsonaro e le speranze di un maggiore slancio nelle riforme fiscali.
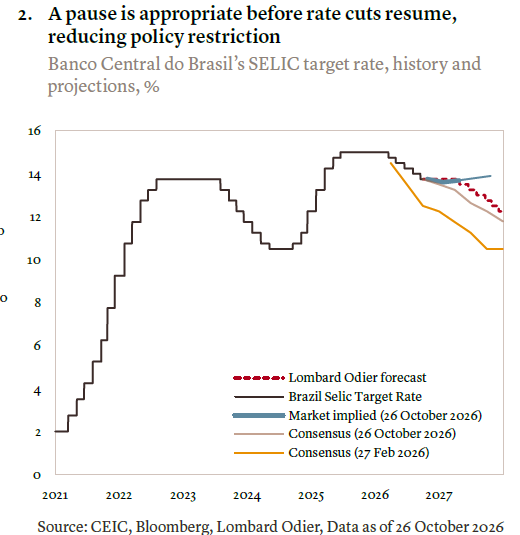
I dati economici più recenti suggeriscono che la stretta monetaria sta producendo effetti sull’economia, con una certa moderazione dell’attività e dei consumi. I funzionari della banca centrale continuano a definire restrittiva la politica monetaria, il che implica che un ulteriore allentamento sia possibile. Tuttavia, è probabile che i responsabili della politica monetaria attendano maggiori certezze sulla politica fiscale prima di riprendere il ciclo di tagli dei tassi.
Prevediamo pertanto che la BCB manterrà un approccio prudente, lasciando invariati i tassi d’interesse nei prossimi sei mesi, mentre la nuova amministrazione chiarirà le proprie priorità fiscali. Il nostro scenario centrale prevede quindi un allentamento graduale, a partire dall’attuale tasso ufficiale del 13,75%, fino a portare i tassi intorno al 12,25% entro la fine del 2027. I rischi, tuttavia, sono orientati verso un numero inferiore di tagli qualora le preoccupazioni fiscali dovessero intensificarsi.
Le elezioni hanno anche implicazioni internazionali. I rapporti tra le amministrazioni Lula e Trump si sono rivelati complessi e potrebbero riemergere ulteriori controversie commerciali. Bolsonaro aveva condotto la campagna elettorale promettendo relazioni più strette con la Casa Bianca, sostegno alle iniziative di friend-shoring e fonti alternative di approvvigionamento di terre rare strategiche, un mercato dominato dalla Cina.
La Cina resta di gran lunga il principale partner commerciale del Brasile, rappresentando il 29% delle esportazioni brasiliane in valore nel 2025. Il Brasile esporta quindi verso la Cina quasi tre volte quanto esporta verso gli Stati Uniti, rendendo la domanda cinese di prodotti brasiliani una fonte essenziale di ricavi. La vittoria di Lula significa che saranno mantenute relazioni amichevoli con la Cina.
Implicazioni per gli investimenti
Per gli investitori, la conseguenza immediata è il perdurare della volatilità. Il risultato elettorale impone ai mercati di ricalibrare le aspettative sulla politica fiscale e monetaria e sulle riforme. Il Brasile deve affrontare ostacoli economici, tra cui una crescita debole della produttività, carenze infrastrutturali, un sistema fiscale complesso e bassi livelli di investimento nel lungo periodo. Tuttavia, il Paese resta vincolato e sostenuto dallo stesso quadro istituzionale esistente prima del voto: una banca centrale indipendente, regole fiscali e un Congresso frammentato. Nel loro insieme, questi fattori dovrebbero limitare la portata di cambiamenti radicali delle politiche economiche in entrambe le direzioni.
Consideriamo eccessiva la forte svendita degli asset brasiliani dopo le elezioni, che ha cancellato tutti i guadagni del Paese dall’inizio di luglio, rispetto alla probabilità di un’ampia continuità delle politiche economiche. Manteniamo pertanto la nostra preferenza per le azioni brasiliane.
A nostro avviso, le incertezze legate alle elezioni erano già incorporate nei prezzi di mercato, insieme a valutazioni interessanti, rendimenti da dividendi interessanti e fattori ciclici favorevoli agli utili. Il recente calo ha riportato le valutazioni a livelli interessanti e ci aspettiamo una ripresa nelle prossime settimane, con il ridursi dell’incertezza politica. In un mercato azionario globale fortemente esposto all’intelligenza artificiale, le azioni brasiliane offrono anche vantaggi in termini di diversificazione.
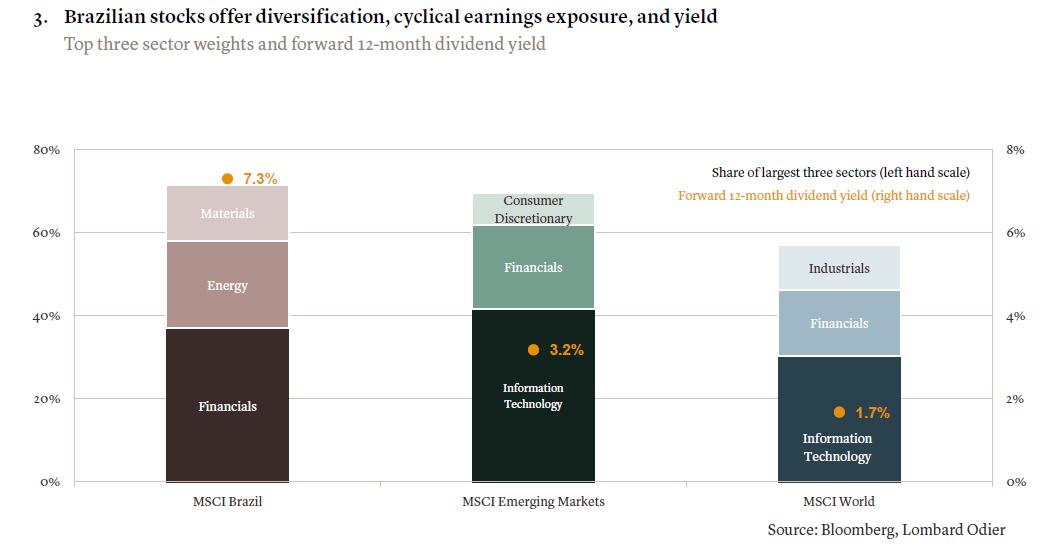
I fattori che determinano gli utili delle imprese brasiliane sono in larga misura legati alla domanda interna e alle materie prime, offrendo una fonte di rendimento relativamente indipendente dal ciclo degli investimenti nell’intelligenza artificiale. Inoltre, le abbondanti risorse naturali del Paese contrastano con i vincoli energetici e infrastrutturali affrontati da alcune economie sviluppate. Ciò non solo sostiene i vantaggi competitivi del Brasile, ma potrebbe anche accrescerne l’importanza strategica in un’economia globale sempre più caratterizzata da scarsità di risorse e frammentazione. Da quando Lula ha concluso il suo secondo mandato nel 2011, la composizione degli indici dei mercati emergenti ha continuato a cambiare in seguito alla performance del settore tecnologico in Corea del Sud e Taiwan. Questi due mercati rappresentano oggi la metà dell’indice MSCI Emerging Markets in termini di capitalizzazione. Di conseguenza, il peso del Brasile nell’indice è sceso dal 15% di 15 anni fa al 5% attuale.
Il settore tecnologico dei mercati emergenti continua a essere una delle nostre preferenze azionarie, insieme a Taiwan e Corea del Sud, sostenuto dal perdurare del ciclo di investimenti nell’intelligenza artificiale. Per i mercati obbligazionari, l’attenzione alla credibilità fiscale espone i rendimenti dei titoli di Stato brasiliani in valuta locale al rischio di un brusco rialzo, nonostante i tassi d’interesse reali siano già elevati. Le scadenze più lunghe potrebbero subire pressioni qualora le preoccupazioni sulla sostenibilità del debito aumentassero il premio richiesto dagli investitori.
Un eventuale indebolimento della valuta potrebbe inoltre limitare i tagli dei tassi d’interesse attesi dai mercati. È plausibile un rialzo iniziale di circa 150 punti base, con i rendimenti dei titoli a cinque anni che potrebbero raggiungere il 15% entro la fine del 2026. Anche il debito sovrano denominato in dollari è esposto a un ampliamento degli spread di circa 50-60 punti base rispetto ai Treasury statunitensi, portando le valutazioni più vicino a quelle dei titoli sovrani con un rating inferiore di un livello. L’aumento dei costi di finanziamento interni accrescerebbe l’onere del debito e potrebbe alimentare maggiori aspettative di emissioni sui mercati internazionali. La stabilizzazione dipenderà dalla credibilità degli impegni fiscali del governo.
Prevediamo che il real brasiliano si indebolisca fino a circa 5,50 per dollaro nei prossimi mesi, riflettendo le incertezze sulla politica fiscale. Nel più lungo periodo, la valuta dovrebbe poi oscillare intorno a quota 5,20 per dollaro. La valutazione del real appare equa, anche tenendo conto del crescente profilo del debito brasiliano. I prezzi elevati delle materie prime e i tassi d’interesse reali storicamente alti dovrebbero fornire un sostegno. La nomina del ministro delle Finanze, probabilmente intorno a dicembre, potrebbe rappresentare un ulteriore fattore in grado di influenzare il cambio.
Di Homin Lee (Senior Macro Strategist, Banque Lombard Odier & Cie SA) e Patrick Kellenberger (Emerging Market, Equity Strategist, Banque Lombard Odier & Cie SA)
Affari Alert
Aggiornamenti e contenuti editoriali dedicati, via email.
Dal 1 Gennaio 2027: 0,99€/mese o 9,99€/anno