

Intesa Sanpaolo, risparmio e tecnologia dividono gli italiani: AI sì, ma non per decidere sugli investimenti
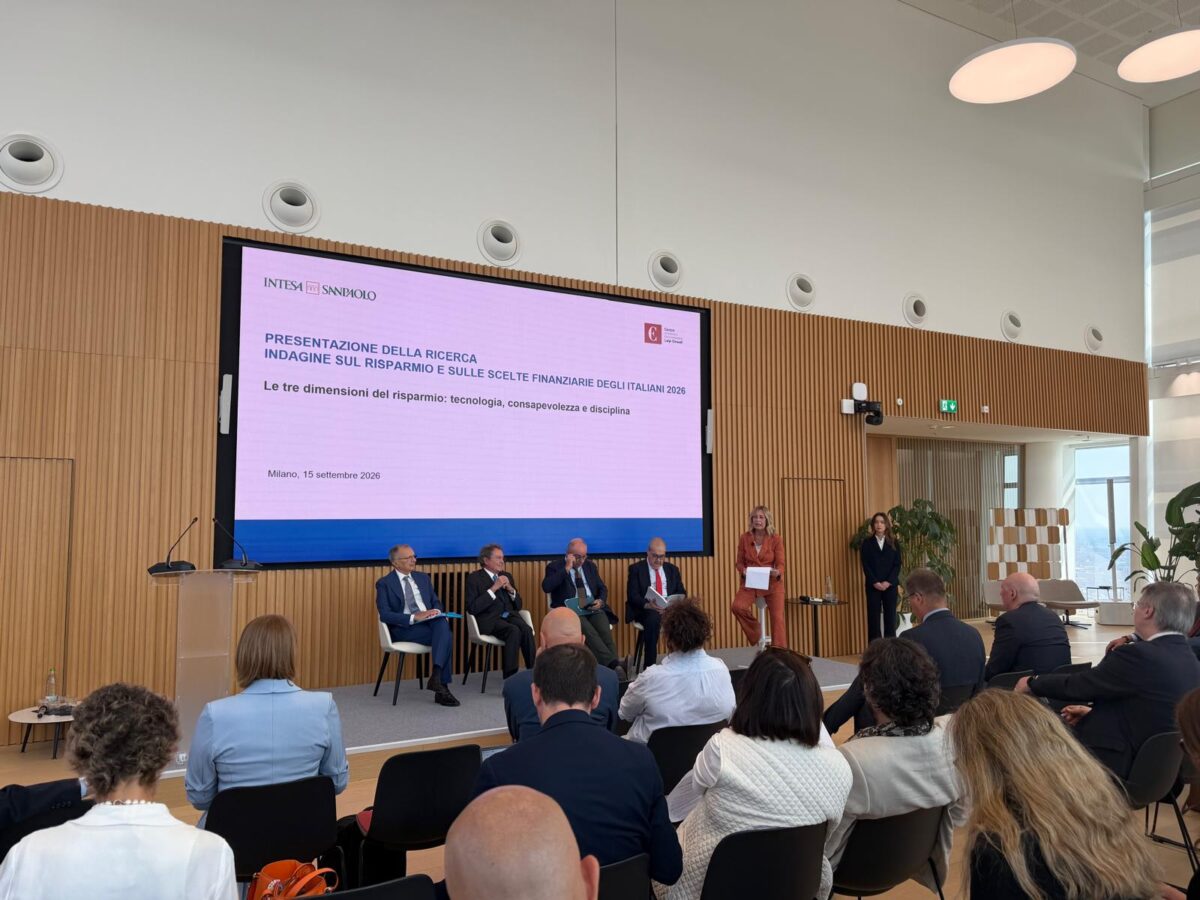
Gli italiani continuano a risparmiare, ma lo fanno con maggiore prudenza, più liquidità e una crescente attenzione alla sicurezza. È il quadro emerso questa mattina a Milano durante la presentazione dell’Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026, realizzata da Intesa Sanpaolo e Centro Einaudi.
A presentare i risultati sono stati Gian Maria Gros-Pietro, presidente di Intesa Sanpaolo, Gregorio De Felice, Chief Economist della banca, Giuseppe Russo, direttore del Centro Einaudi, e Stefano Firpo, membro del Comitato Direttivo del Centro Einaudi. L’indagine è stata condotta su un campione di 1.800 capifamiglia titolari di conto corrente, con un approfondimento specifico sulla relazione tra investitori e tecnologia realizzato attraverso un sovracampionamento di altri 300 individui.
Il dato che emerge con più forza è apparentemente contraddittorio: gli italiani hanno più paura del rischio che in passato, ma allo stesso tempo tornano a muovere il risparmio verso strumenti finanziari. Nel 2026 più della metà degli intervistati, il 56%, è riuscita ad accantonare una parte del reddito, con una propensione media al risparmio dell’11,9%. Il 28% considera ormai il risparmio “indispensabile”, uno dei valori più alti mai rilevati dall’indagine.
La prima fotografia restituita dalla conferenza riguarda il rapporto degli italiani con l’incertezza. Il ratio di avversione al rischio ha raggiunto quota 33,6, contro 20,5 nel 2025 e appena 8,1 nel 2017. Si tratta del livello più alto mai registrato dall’indagine. Dietro questo aumento ci sono la volatilità dei mercati, le tensioni geopolitiche, l’inflazione e l’incertezza legata agli scenari tariffari. Il dato più sorprendente riguarda i giovani. I 18-24enni risultano infatti la fascia più avversa al rischio in assoluto, con un rapporto di 84 contrari a correre rischi per ogni favorevole.
È un risultato che va contro la teoria tradizionale del ciclo di vita, secondo cui proprio i più giovani dovrebbero avere una maggiore propensione al rischio grazie a un orizzonte temporale più lungo. L’indagine legge questo comportamento come conseguenza delle “cicatrici” accumulate durante gli anni della formazione: pandemia, inflazione, crisi geopolitiche e instabilità economica. L’avversione al rischio è particolarmente alta anche tra le donne, con un indice di 41,9 contro 27,6 degli uomini, e raggiunge livelli ancora superiori tra disoccupati e persone con minore istruzione.
La motivazione principale resta la prudenza. Il 40% degli intervistati dichiara di risparmiare con finalità precauzionali. Seguono pensione e casa, entrambe al 19%, e i figli all’11%. Cresce però, seppure su livelli ancora contenuti, anche la quota di chi risparmia con l’obiettivo esplicito di investire: il 6% del campione, sopra i livelli pre-pandemia. Il quadro generale resta però dominato dal pessimismo. Soltanto il 34% degli intervistati ritiene che tra dieci anni potrà contare su un reddito sufficiente, mentre il saldo tra aspettative positive e negative sull’economia italiana e internazionale sfiora il -90%. Uno degli aspetti evidenziati durante la presentazione è proprio questa distanza tra percezione e realtà economica: per la prima volta il pessimismo sull’Italia eguaglia quello legato allo scenario geopolitico internazionale, nonostante tale percezione non trovi pieno riscontro nelle condizioni dell’economia nazionale.
Un altro passaggio centrale riguarda la liquidità. Nel 2023 il denaro fermo sui conti correnti rappresentava circa il 68% della ricchezza finanziaria del campione. Nel 2026 la quota è scesa verso il 50%, segnale di una progressiva riallocazione verso obbligazioni e altri strumenti remunerati. Anche qui emerge però un paradosso. Da un lato cresce la consapevolezza che lasciare i soldi fermi sul conto significa esporsi alla perdita di potere d’acquisto provocata dall’inflazione. Dall’altro aumenta comunque la ricerca di strumenti liquidi: il 18,7% indica oggi la liquidità come priorità, mentre la tutela assoluta del capitale scende dal 62,2% del 2019 al 48,8%, per la prima volta sotto la maggioranza assoluta.
Il problema resta la scarsa diversificazione. Quasi il 72% di chi investe ha portafogli poco o per nulla diversificati, un comportamento che finisce per concentrare il rischio proprio tra gli investitori che dichiarano di volerlo evitare. Solo il 36% sa, per esempio, che un fondo azionario è generalmente meno rischioso di una singola azione.
Nel 2026 il 23,5% degli intervistati possiede obbligazioni, che rappresentano mediamente il 26,6% dei rispettivi portafogli. Il rapporto tra acquirenti e venditori è pari a 2, mentre il livello di soddisfazione raggiunge 4,9: quasi cinque investitori soddisfatti per ogni insoddisfatto. Restano però vive le paure legate alle perdite in caso di vendita anticipata e alla capacità delle obbligazioni di proteggere dall’inflazione. Le azioni restano invece uno strumento conosciuto ma poco utilizzato. Il 45% dichiara di sapere cosa siano, ma appena il 7,8% le ha detenute negli ultimi cinque anni.
Eppure, tra chi investe in azioni, la soddisfazione è molto alta: il ratio arriva a 8,5, quasi il doppio delle obbligazioni. A frenare l’ingresso restano soprattutto la paura di perdere il capitale, indicata dal 78,5% del campione, e la mancanza di esperienza, citata dal 60,9%. Ancora più positivo è il giudizio sul risparmio gestito. Tra il 25% e il 30% del campione possiede fondi o strumenti analoghi e il ratio di soddisfazione raggiunge 12,5, il valore più alto tra tutte le asset class analizzate. Il rapporto tra sottoscrizioni e riscatti sale inoltre a 4,77: quasi cinque acquisti per ogni vendita. In crescita, soprattutto tra i 25-34enni, anche gli ETF a basso costo.
Nonostante l’aumento dei servizi digitali, il rapporto con la banca tradizionale rimane molto forte. Il 92% degli intervistati accredita lo stipendio sul conto corrente, l’82% domicilia le utenze e il 55% utilizza il conto per il pagamento delle imposte. Anche quando si tratta di investire, il gestore bancario resta il consulente più affidabile per il 47% del campione. Crescono però consulenti indipendenti e private banker, che salgono al 16% dal circa 10% del 2024, mentre il 24% continua a preferire il fai-da-te. La transizione verso i pagamenti digitali procede, ma il contante è tutt’altro che scomparso: viene ancora utilizzato regolarmente dal 56,2% degli intervistati, mentre la penetrazione delle fintech rimane limitata.
La casa continua a essere il vero fulcro del patrimonio delle famiglie. Il patrimonio medio stimato dall’indagine è di circa 320mila euro, e circa due terzi sono rappresentati dall’immobiliare. Il 79% degli intervistati vive in una casa di proprietà. Nel 2025 le compravendite hanno raggiunto circa 767mila unità, tornando al 97,5% dei livelli precedenti al 2008. Il 66% continua a considerare l’immobile un investimento sicuro, anche se la percentuale è in calo per il secondo anno consecutivo: era il 72,6% nel 2024 e il 67,5% nel 2025. Sta cambiando anche il modo di considerare la casa: non più soltanto bene da lasciare in eredità, ma possibile strumento di protezione economica durante la vecchiaia. Il 23,5% apprezza infatti la possibilità di utilizzare l’immobile per integrare il proprio reddito da anziano.
Sul fronte previdenziale, la fiducia nel sistema pubblico rimane relativamente elevata, ma la previdenza integrativa fatica ancora a decollare. Soltanto il 22% del campione aderisce a una forma di previdenza complementare. Più di due terzi degli aderenti vi destina il TFR e il 68,7% non conosce i vantaggi fiscali legati alla contribuzione volontaria. Ancora più evidente il ritardo sul fronte assicurativo. Le polizze vita coprono il 26,7% del campione, quelle sanitarie appena il 16,9% e le coperture long-term care il 13,9%. L’indagine definisce infatti l’assicurazione la “gamba più corta” della protezione patrimoniale delle famiglie italiane.
La parte forse più interessante dell’edizione 2026 riguarda il rapporto tra tecnologia e gestione del denaro. La fotografia è fortemente polarizzata: il 28,2% degli intervistati non usa internet, mentre il 27,9% lo utilizza in maniera pienamente integrata nella propria vita quotidiana. Tra i 18-44enni gli utilizzatori intensivi salgono al 38,8%, mentre tra i laureati arrivano al 40,2%. Quando però si passa concretamente alla gestione del denaro, la filiale continua a dominare. Il 58,1% opera prevalentemente allo sportello, il 26,5% utilizza un modello misto e solo il 12,8% gestisce le proprie attività finanziarie soprattutto attraverso app mobile.
Il vero spartiacque non sembra essere la disponibilità della tecnologia, ma la fiducia. Circa un terzo degli intervistati dichiara di non fidarsi affatto degli strumenti digitali, mentre soltanto una persona nel campione afferma di fidarsi “molto”. La principale paura riguarda la sicurezza: truffe e protezione dei dati preoccupano il 76,5% degli intervistati, mentre un quarto del campione dichiara di avere già avuto esperienza diretta o indiretta di frodi online. L’intelligenza artificiale viene accettata soprattutto quando aiuta l’utente senza sostituirlo. Le notifiche di spesa sono apprezzate da circa il 52% degli intervistati e l’analisi predittiva basata sull’AI dal 36%. Ma il consenso crolla davanti all’automazione completa: circa l’87% si oppone a sistemi di intelligenza artificiale capaci di assumere decisioni in autonomia. Criptovalute, crowdfunding e trading online restano invece fenomeni marginali. Meno del 2% utilizza le crypto come investimento e oltre il 96% non dispone di applicazioni dedicate al trading.
Il messaggio conclusivo emerso dalla presentazione è quello di un sistema finanziario destinato a rimanere ibrido ancora a lungo. La tecnologia viene utilizzata e apprezzata quando rende più semplici le operazioni quotidiane, permette di controllare meglio le spese o aumenta la trasparenza. Quando però si tratta di assumere decisioni importanti sul patrimonio, gli italiani continuano a chiedere una supervisione umana. Ed è probabilmente questa la sintesi più efficace dell’Indagine 2026: più tecnologia non significa necessariamente più autonomia finanziaria. La fiducia resta il vero capitale da costruire e, per farlo, sicurezza, chiarezza, assistenza e inclusione contano ancora almeno quanto l’innovazione.
Le dichiarazioni di Gian Maria Gros-Pietro, presidente di Intesa Sanpaolo ad Affaritaliani
“Noi proseguiamo sul nostro binario, non sul loro, perché fino a questo momento la strada intrapresa ha dato risultati molto positivi. La nostra assemblea ha approvato le scelte con il 97% del capitale presente e intendiamo ricambiare la fiducia dei nostri azionisti continuando lungo il percorso già avviato. Vorrei sottolineare che si tratta di una strada molto importante per l’intero sistema bancario italiano, e forse non soltanto italiano. Di fronte a un cambiamento tecnologico profondo come quello digitale, abbiamo realizzato un grande investimento con EasyTech ed EasyBank e oggi mettiamo questa infrastruttura a disposizione di una dimensione più ampia, quella che puntiamo a raggiungere attraverso l’offerta che abbiamo presentato e che il mercato sembra accogliere favorevolmente“, ha dichiarato Gian Maria Gros-Pietro, presidente di Intesa Sanpaolo, ai microfoni di Affaritaliani.
“È proprio ciò che serve anche a Generali, che rappresenta un grandissimo operatore finanziario di cui l’Italia può essere orgogliosa. Come investitore puramente finanziario, potremmo contribuire alla solidità di questo operatore italiano. È necessario, naturalmente, essere allineati con ciò che viene prodotto. E se ci viene segnalato che determinate innovazioni possono comportare dei rischi, è giusto che questi rischi vengano analizzati con attenzione. Siamo molto attenti a ciò che sta accadendo. Non possiamo fare a meno di utilizzare le nuove tecnologie, ma è fondamentale farlo con grande consapevolezza. Vorrei ricordare che i nostri azionisti, nel momento in cui hanno rinnovato il Consiglio di amministrazione, hanno scelto di inserire competenze elevate anche sul fronte dell’intelligenza artificiale. Questa è una delle molte direzioni che l’intelligenza artificiale può prendere. Ed è positivo constatare che i nostri clienti continuino ad apprezzare i consigli dei nostri esperti e non soltanto quelli dei computer“, ha concluso Gian Maria Gros-Pietro, presidente di Intesa Sanpaolo.